Leasing za avto na 96 mesecev: obroki, stroški in pasti
Leasing za avto na 96 mesecev: izračun obrokov in obresti, EOM, kasko, predčasno odplačilo po ZPotK-2 in financiranje uvoženega vozila v Sloveniji.
Leasing za avto na 96 mesecev pomeni, da vozilo odplačujete osem let. Mesečni obrok je zato nižji kot pri krajši dobi, skupni strošek financiranja pa je višji, ker obresti tečejo dlje. Za premium ali novejše rabljeno vozilo je takšna doba lahko smiselna, če poznate efektivno obrestno mero (EOM), stroške kasko zavarovanja in svoje pravice ob predčasnem odplačilu. V nadaljevanju vam pokažemo, kako izračunati realni strošek, kdaj se 96 mesecev izplača in na kaj morate paziti pri uvoženem vozilu.
Na kratko
- Doba 96 mesecev zniža mesečni obrok. Pri enakem znesku in obrestni meri pa so skupne obresti več kot dvakrat višje kot pri 4-letnem financiranju.
- Ponudbe primerjajte po EOM in skupnem znesku plačila, ne po višini obroka.
- Finančni leasing za potrošnika je v Sloveniji potrošniški kredit, zato imate pravico do predčasnega odplačila z zakonsko omejenim nadomestilom.
- Kasko zavarovanje je pri leasingu običajno obvezno ves čas pogodbe. V proračun ga vključite od prvega dne.
- Pri uvozu vozila v financiranje vključite tudi DMV in DDV ter stroške registracije, sicer vas presenetijo pred prevzemom.
Kazalo
- Kako deluje leasing na 96 mesecev
- Koliko vas v resnici stane 96 mesecev
- Kdaj se 96 mesecev izplača in kdaj ne
- Vaše pravice pri predčasnem odplačilu
- Stroški, ki jih obrok ne pokaže
- Leasing za uvoženo vozilo
- Kako do leasinga v petih korakih
- Financiranje do 96 mesecev pri nas
- Naš pogled: obrok naj sledi vozilu, ne obratno
- Pogosta vprašanja
- Viri
Kako deluje leasing na 96 mesecev
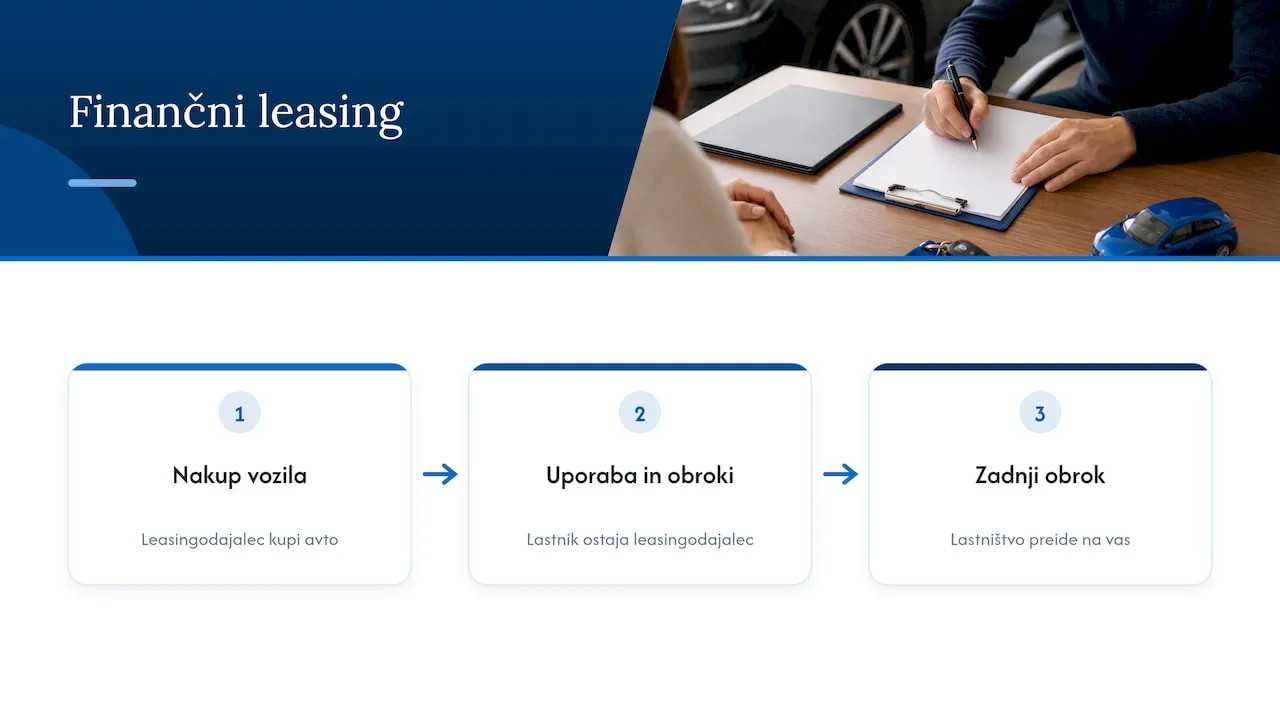
Pri finančnem leasingu leasingodajalec kupi vozilo, ki ste ga izbrali, in vam ga da v uporabo. Vi plačujete obroke, lastnik vozila pa do zadnjega obroka ostaja leasingodajalec. Šele po plačilu zadnjega obroka lastništvo preide na vas. Ker je vozilo samo po sebi zavarovanje, je odobritev leasinga po razlagi portala SPOT običajno hitrejša in enostavnejša kot pri klasičnem kreditu.
Za vas kot fizično osebo je pomembno še nekaj: pogodba o finančnem leasingu med potrošnikom in leasingodajalcem spada pod Zakon o potrošniških kreditih (ZPotK-2). To vam daje enake varovalke kot pri potrošniškem kreditu: jasne predpogodbene informacije, izračun EOM in pravico do predčasnega odplačila.
Dajalci in posredniki potrošniških kreditov v Sloveniji za svoje delo potrebujejo dovoljenje Banke Slovenije. Preden podpišete, preverite, s kom sklepate pogodbo.
Leasing ali kredit
Oba načina financiranja lahko dosežeta 96 mesecev. Razlike so predvsem v lastništvu in zavarovanju:
| Merilo | Finančni leasing | Potrošniški kredit |
|---|---|---|
| Lastnik vozila med odplačilom | Leasingodajalec | Vi |
| Zavarovanje posla | Vozilo samo | Pogosto dodatno zavarovanje ali boniteta |
| Kasko zavarovanje | Običajno obvezno ves čas | Odvisno od pogojev |
| Prodaja vozila med pogodbo | Le s soglasjem leasingodajalca | Prosto, a kredit ostane |
| Zaščita po ZPotK-2 | Da, za potrošnike | Da |
Če želite vozilo med odplačilom prosto prodati ali zamenjati, je kredit bolj prilagodljiv. Če vam je pomembna hitra odobritev in manj dokumentacije, je leasing pogosto enostavnejši.
Koliko vas v resnici stane 96 mesecev
Najbolj pogosta napaka je odločanje samo po mesečnem obroku. Nižji obrok je prijeten, a vsak dodatni mesec pomeni dodatne obresti. Zato vedno zahtevajte izračun EOM in skupnega zneska, ki ga boste plačali, kar priporoča tudi SPOT.
Izračun na primeru
Vzemimo vozilo, pri katerem financirate 36.000 €. Za ponazoritev uporabimo nominalno obrestno mero 7 % letno, brez stroškov odobritve in zavarovanja. Številke so izračun za primer, ne ponudba.
| Doba | Mesečni obrok | Skupne obresti |
|---|---|---|
| 48 mesecev | 862,06 € | 5.379,11 € |
| 60 mesecev | 712,84 € | 6.770,59 € |
| 84 mesecev | 543,34 € | 9.640,26 € |
| 96 mesecev | 490,81 € | 11.118,13 € |
Pri 96 mesecih je obrok za 371,25 € nižji kot pri 48 mesecih, skupne obresti pa so višje za 5.739,02 €. To je cena za nižjo mesečno obremenitev.
Obresti v prvih letih
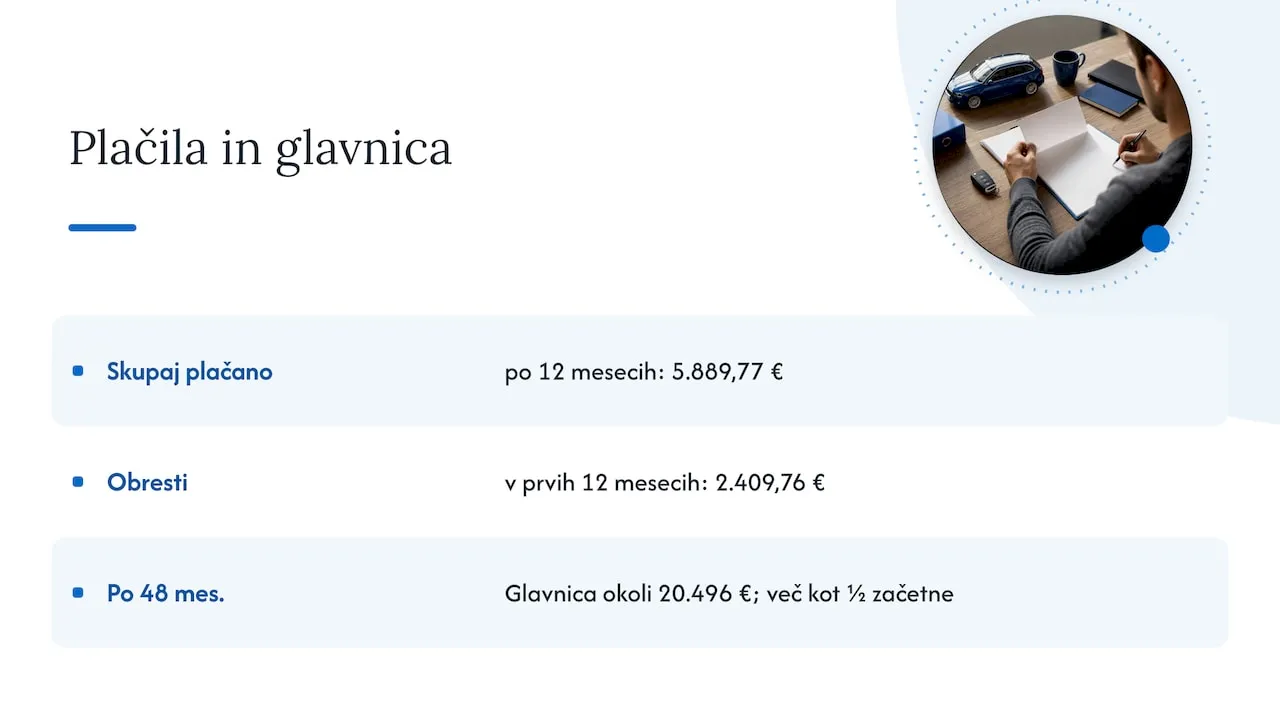
Pri anuitetnem odplačilu gre v prvih letih za obresti precej večji delež obroka kot proti koncu pogodbe. V našem primeru v prvih 12 mesecih plačate 5.889,77 €, od tega 2.409,76 € obresti. Po 48 mesecih, torej na polovici pogodbe, je odprte glavnice še okoli 20.496 €, kar je več kot polovica začetnega zneska. To je pomembno, če razmišljate o predčasni prodaji ali zamenjavi vozila.
Primer z vozili iz naše zaloge
Enak izračun pri 20 % pologu in ponazoritveni nominalni obrestni meri 7 %, brez stroškov odobritve in zavarovanja:
| Vozilo | Cena | Polog | Obrok 60 mes. | Obrok 96 mes. | Razlika v obrestih |
|---|---|---|---|---|---|
| Audi A4 Avant 2020, bencin | 25.990 € | 5.198 € | 411,71 € | 283,47 € | 2.510,95 € |
| Mercedes-Benz E-razred 2022, dizel | 45.990 € | 9.198 € | 728,53 € | 501,61 € | 4.443,19 € |
Pri Mercedesu daljša doba zniža obrok za 226,92 € na mesec, za to pa v osmih letih plačate 4.443,19 € več obresti. Izračun vam pokaže, ali vam nižji obrok to vrednost odtehta.
Kakšne obrestne mere so realne
Po podatkih Banke Slovenije so povprečne efektivne obrestne mere potrošniških kreditov z ročnostjo do 10 let in zneskom do 20.000 € v prvi polovici leta 2026 znašale 8,7 %. Vaša dejanska EOM je odvisna od bonitete, višine pologa, starosti vozila in pogojev leasingodajalca. Povprečje uporabite kot orientacijo: ponudba precej nad njim je razlog za dodatna vprašanja.
Kdaj se 96 mesecev izplača in kdaj ne
Dolga doba ni dobra ali slaba sama po sebi. Odvisna je od vozila in vaših načrtov.
96 mesecev je smiselno, ko:
- kupujete novejše vozilo, ki ga nameravate voziti dolgo, idealno celotno obdobje pogodbe;
- želite ohraniti nizek mesečni obrok in rezervo v gospodinjskem proračunu;
- je vaš dohodek stabilen in ne pričakujete večjih sprememb;
- imate možnost kasneje predčasno odplačati del ali celoto, ko se vam finančno sprosti.
Krajša doba je boljša izbira, ko:
- vozilo nameravate zamenjati čez tri ali štiri leta;
- kupujete starejše vozilo z veliko prevoženimi kilometri, ki bo do konca pogodbe izgubilo večino vrednosti;
- lahko brez težav plačujete višji obrok in želite plačati čim manj obresti.
Preprosto pravilo: doba financiranja naj ne bo daljša od obdobja, v katerem boste vozilo dejansko vozili. Če avto prodate pred koncem pogodbe, lahko ostane odprta glavnica višja od tržne vrednosti vozila.
Vaše pravice pri predčasnem odplačilu
ZPotK-2 vam kot potrošniku zagotavlja pravico, da leasing kadar koli odplačate v celoti ali delno. Pri fiksni obrestni meri lahko leasingodajalec zaračuna nadomestilo, ki pa je zakonsko omejeno:
- največ 1 % predčasno odplačane glavnice, če je do konca pogodbe več kot leto dni;
- največ 0,5 % predčasno odplačane glavnice, če je do konca leto dni ali manj;
- nadomestilo ne sme biti višje od obresti, ki bi jih plačali v preostanku pogodbe.
Pri 96-mesečni pogodbi je zelo verjetno, da boste odplačali več kot leto pred koncem, zato računajte z nadomestilom do 1 %. Če bi v našem primeru po 48 mesecih poplačali 20.496 € glavnice, bi nadomestilo znašalo največ okoli 205 €, prihranek pri obrestih za preostala štiri leta pa bi bil precej višji. Točen znesek preverite v svoji pogodbi in splošnih pogojih leasingodajalca, preden se odločite.
Stroški, ki jih obrok ne pokaže
Mesečni obrok je le del stroška lastništva. Pri osemletni pogodbi se drugi stroški seštejejo v opazen znesek.
- Kasko zavarovanje. Pri leasingu je običajno obvezno ves čas trajanja pogodbe. Pri premium vozilu je lahko pomemben mesečni strošek. Ob sklenitvi vprašajte, ali lahko zavarovalnico kasneje zamenjate.
- Stroški odobritve in vodenja. Vključeni so v EOM, zato jih vidite le, če primerjate EOM, ne nominalne obrestne mere.
- Polog. Višji polog zniža znesek financiranja, obrok in skupne obresti. Pri 96 mesecih vsak evro pologa prihrani obresti za osem let.
- Servis in vzdrževanje. Vozilo bo ob koncu pogodbe staro osem let več kot danes. Predvidite stroške večjih servisov, pnevmatik in obrabnih delov.
- Davki in registracija pri uvozu. Če vozilo uvažate, morajo biti DMV, DDV in registracija urejeni pred prevzemom. Najbolje je, da jih vključite v znesek financiranja.
Leasing za uvoženo vozilo
Veliko kupcev premium vozil v Sloveniji išče avto v Nemčiji, Avstriji ali drugih državah EU, kjer je izbira večja. Financiranje na 96 mesecev je mogoče tudi za uvoženo vozilo, vendar mora biti postopek urejen do konca, preden leasingodajalec izplača kupnino.
Kaj je treba urediti:
- Vloga pri strokovni organizaciji. Če ste vozilo kot posameznik kupili v drugi državi EU, morate po navodilih eUprave za uvoz vozila iz tujine vložiti vlogo pri eni od strokovnih organizacij, skupaj s tujim registracijskim dokumentom.
- Davčna ureditev. Pri nakupu v EU je pomembno, ali vozilo šteje za novo prevozno sredstvo. Po razlagi FURS za nakup vozila v drugi državi EU to velja za vozila, dobavljena pred potekom šestih mesecev od prve uporabe ali z največ 6.000 prevoženimi kilometri.
- Uvoz iz tretjih držav. Če vozilo prihaja iz države zunaj EU, po navodilih FURS za uvoz iz tretjih držav plačate carino, DDV in DMV.
Pogosta napaka je, da kupec financira samo ceno vozila, davke in stroške registracije pa mora nato plačati iz lastnih sredstev. Pri dragem vozilu je to lahko več tisoč evrov. Zato pri izračunu leasinga vedno izhajajte iz končne cene vozila, registriranega v Sloveniji.
Pred plačilom vozilo tudi temeljito preverite. Kaj pregledati na licu mesta, smo opisali v vodiču ogled vozila v tujini.
Kako do leasinga v petih korakih
- Določite proračun. Izračunajte, koliko lahko mesečno namenite za obrok, kasko in vzdrževanje skupaj, ne le za obrok.
- Izberite vozilo. Odločite se za vozilo, ki ga boste realno vozili vso dobo financiranja ali vsaj večino.
- Zberite ponudbe. Zahtevajte predpogodbene informacije z EOM in skupnim zneskom za plačilo pri 60, 84 in 96 mesecih.
- Preverite pogoje. Preberite pogoje za predčasno odplačilo, obvezno zavarovanje in morebitne stroške ob koncu pogodbe.
- Podpišite in prevzemite. Pri uvozu se prepričajte, da so registracija in davki urejeni, preden prevzamete vozilo.
Financiranje do 96 mesecev pri nas
Pri Avtomobili.si uredimo financiranje vozila do 96 mesecev, z leasingom ali kreditom. Financiranje lahko povežete z vozilom iz naše zaloge ali z vozilom, ki ga za vas uvozimo po naročilu. Za vas poskrbimo od iskanja vozila do podpisa pogodbe, vključno z dokumentacijo in registracijo.
Kaj vam ponujamo:
- iskanje samo po dejanski zalogi, brez izmišljenih zadetkov;
- uvoz vozila po naročilu s plačilom are, preostanek plačate šele po ogledu vozila v živo;
- odkup ali komisijsko prodajo vašega sedanjega vozila, kar lahko zniža znesek financiranja;
- možnost plačila v kriptovalutah;
- povprečno oceno 4,9/5 na podlagi več kot 333 mnenj strank.
Povejte nam, kakšno vozilo iščete in kolikšen obrok vam ustreza. Pripravimo vam pregled možnosti.
Naš pogled: obrok naj sledi vozilu, ne obratno
Pri strankah, ki pridejo k nam po financiranje, vidimo, da je prvo vprašanje skoraj vedno višina obroka. Razumemo zakaj: obrok je številka, ki jo čutite vsak mesec. A pri 96 mesecih je to šele začetek pogovora.
Zato pri vsakem izračunu skupaj pogledamo tri stvari. Prvič, kako dolgo boste vozilo vozili. Drugič, koliko boste skupaj plačali, z obrestmi in stroški. Tretjič, kakšen je realni strošek lastništva z zavarovanjem in vzdrževanjem. Šele potem izberemo dobo.
Dolga doba ima največ smisla pri preverjenem, novejšem vozilu, ki bo zdržalo celotno obdobje financiranja. Zato imamo radi transparentnost: iščemo samo po dejanski zalogi, zgodovino in stanje vozila preverimo, pri uvozu pa plačate preostanek šele, ko vozilo vidite v živo. Če imate staro vozilo, ga lahko vključimo v posel z odkupom ali komisijsko prodajo in tako znižamo znesek, ki ga financirate.
Naš nasvet je preprost: izberite vozilo, ki vam ustreza za dlje časa, nato dobo, ki vam pušča rezervo v proračunu, in ohranite možnost predčasnega odplačila, ko vam finance to dovolijo.
Avtomobili.si
Pogosta vprašanja
Ali lahko leasing na 96 mesecev odplačam prej?
Da. Kot potrošnik imate po ZPotK-2 pravico do predčasnega odplačila v celoti ali delno. Pri fiksni obrestni meri lahko leasingodajalec zaračuna nadomestilo, a največ 1 % odplačane glavnice, če je do konca več kot leto dni, oziroma 0,5 %, če je manj.
Ali je kasko zavarovanje pri leasingu obvezno?
Pri finančnem leasingu je kasko zavarovanje običajno obvezno ves čas pogodbe, ker je vozilo do zadnjega obroka last leasingodajalca. Strošek vključite v mesečni proračun že ob izbiri vozila. Ob sklenitvi vprašajte, ali lahko zavarovalnico med trajanjem pogodbe zamenjate.
Ali dobim leasing na 96 mesecev tudi za rabljeno vozilo?
Pogosto da, a pogoji so odvisni od starosti in vrednosti vozila ter od leasingodajalca. Pri starejših vozilih je najdaljša doba lahko krajša. Pri nas preverimo možnosti za konkretno vozilo, preden se odločite.
Ali lahko financiram tudi uvoženo vozilo?
Da. Pri uvozu je pomembno, da so DMV, DDV in registracija urejeni pred prevzemom in po možnosti vključeni v znesek financiranja. Pri Avtomobili.si uredimo celoten postopek uvoza in financiranja na enem mestu.
Kako primerjam dve ponudbi za leasing?
Primerjajte EOM in skupni znesek za plačilo pri enaki dobi in enakem pologu. Nominalna obrestna mera in mesečni obrok ne pokažeta vseh stroškov. Preverite še pogoje predčasnega odplačila in obveznega zavarovanja.
Viri
- SPOT: Leasing
- Zakon o potrošniških kreditih (ZPotK-2)
- Banka Slovenije: Potrošniško kreditiranje
- Banka Slovenije: Povprečne efektivne obrestne mere potrošniških kreditov
- eUprava: Uvoz vozila iz tujine
- FURS: Nakup novega ali rabljenega vozila v Sloveniji ali drugi državi EU
- FURS: Uvoz avtomobila iz tretjih držav