Avto na obroke: kako deluje financiranje in koliko plačate
Avto na obroke v Sloveniji: leasing ali kredit, izračun mesečnega obroka, vpliv pologa in dobe, pogoji za odobritev in vaše pravice pred podpisom pogodbe.
Avto na obroke pomeni, da kupnine ne plačate v enem znesku, ampak jo s pomočjo leasinga ali kredita odplačujete v mesečnih obrokih, skupaj z obrestmi in stroški. Višina obroka je odvisna od treh stvari: koliko financirate, kako dolgo odplačujete in kakšna je obrestna mera. V nadaljevanju pojasnimo, kako se obrok izračuna, kako se leasing razlikuje od kredita, kaj zahteva odobritev in kaj preverite pred podpisom pogodbe. Pri nas lahko financiranje uredite za dobo do 96 mesecev.
Na kratko
- Obrok je del odplačila, ki ga plačujete v dogovorjenih obdobjih skupaj z obrestmi. Višino in način določa pogodba.
- Leasing ali kredit: pri kreditu ste lastnik vozila vi, pri leasingu je lastnik leasing hiša, vozilo pa je lahko registrirano na vaše ime.
- Polog in doba neposredno vplivata na obrok: večji polog in daljša doba pomenita nižji mesečni znesek, daljša doba pa tudi več obresti skupaj.
- Primerjajte EOM, ne samo nominalne obrestne mere, saj efektivna obrestna mera zajame tudi stroške.
- Zakon vas ščiti: od potrošniške kreditne pogodbe lahko odstopite v 14 dneh, nadomestilo za predčasno odplačilo pa je omejeno.
Kazalo
- Kako poteka nakup avta na obroke
- Leasing ali kredit: v čem je razlika
- Kako se izračuna mesečni obrok
- Kako določite obrok, ki vam ustreza
- Kaj poleg obroka vpliva na skupni znesek
- Pogoji in dokumenti za odobritev
- Kaj preverite pred podpisom pogodbe
- Naš pogled
- Avto na obroke pri Avtomobili.si
- Koraki do vašega avta na obroke
- Pogosta vprašanja
- Viri
Kako poteka nakup avta na obroke
Pri obročnem nakupu se kupnina razdeli na dva dela: na znesek, ki ga plačate ob nakupu (polog ali lastna udeležba), in na znesek, ki ga financira banka ali leasing hiša. Ta drugi del nato odplačujete po dogovorjenem načrtu.
Evropski potrošniški center Slovenija obrok opredeljuje kot del odplačevanja kredita, ki se razdeli na enake ali različne zneske in se plačuje v dogovorjenih časovnih obdobjih skupaj z obrestmi. Način in višina obroka sta zapisana v pogodbi.
Postopek je v praksi preprost:
- Izberete vozilo in dobite predračun.
- Določite polog in dobo odplačevanja.
- Financer preveri vašo kreditno sposobnost in odobri financiranje.
- Podpišete pogodbo, vozilo prevzamete in ga začnete odplačevati.
Ko financiranje uredite prek prodajalca, so nakup, pogodba o financiranju in registracija usklajeni. Tako ne usklajujete sami banke, prodajalca in upravne enote.
Leasing ali kredit: v čem je razlika
Za avto na obroke sta v Sloveniji najpogostejši dve obliki: avtokredit in leasing. Obe omogočata mesečno odplačevanje, razlikujeta pa se predvsem v lastništvu vozila.
Avtokredit je po pojasnilu Evropskega potrošniškega centra namenski potrošniški kredit za nakup novega ali rabljenega avtomobila, ki ga dobite na podlagi predračuna. Denar je namenjen plačilu vozila, vi pa ste kupec in lastnik.
Leasing deluje drugače: vozilo kupi leasing hiša, vi pa ga uporabljate in odplačujete. Pri nakupu vozila z lizingom se vozilo s soglasjem lastnika lahko registrira na ime uporabnika, kar pomeni, da v prometnem dovoljenju vseeno piše vaše ime. Kdaj in kako lastništvo po zadnjem obroku preide na vas, določa pogodba.
| Merilo | Avtokredit | Leasing |
|---|---|---|
| Lastnik vozila med odplačevanjem | Kupec | Leasing hiša |
| Registracija | Na ime kupca | Na ime uporabnika, s soglasjem lastnika |
| Osnova za odobritev | Predračun za vozilo | Pogodba z leasing hišo |
| Prodaja vozila pred koncem odplačila | Odločate sami, ob upoštevanju pogodbe | Potrebno je soglasje leasing hiše |
| Primerno za | Kupce, ki želijo lastništvo takoj | Kupce, ki želijo preprost postopek prek prodajalca |
Katera oblika je za vas boljša, je odvisno od višine pologa, želene dobe in tega, ali vam je pomembno, da ste lastnik takoj. Pri nas vam pripravimo ponudbo za obe možnosti, da ju lahko primerjate drugo ob drugi.
Kako se izračuna mesečni obrok
Mesečni obrok se pri večini pogodb izračuna kot anuiteta: vsak mesec plačate enak znesek, v katerem je del glavnice in del obresti. Na začetku je delež obresti večji, proti koncu pa se zmanjšuje.
Na obrok vplivajo:
- financirani znesek: cena vozila, zmanjšana za polog,
- doba odplačevanja: število mesecev,
- obrestna mera: fiksna ali spremenljiva,
- stroški: odobritev, zavarovanje in drugi stroški pogodbe, ki se odražajo v EOM.
Polog in doba odplačevanja
Polog ni vedno obvezen, a se izplača razmisliti o njem. Vsak evro, ki ga plačate ob nakupu, zmanjša znesek, na katerega plačujete obresti. Daljša doba zniža mesečni obrok, vendar skupaj plačate več obresti.
Spodnji primer je zgolj ponazoritev računa. Vzeli smo vozilo za 25.000 € in obrestno mero 7 % letno. Dejanska obrestna mera je odvisna od financerja, vozila in vaše kreditne sposobnosti.
| Polog | Financirani znesek | Doba | Mesečni obrok | Obresti skupaj |
|---|---|---|---|---|
| 0 € | 25.000 € | 60 mesecev | 495,03 € | 4.701,80 € |
| 0 € | 25.000 € | 84 mesecev | 377,32 € | 6.694,63 € |
| 0 € | 25.000 € | 96 mesecev | 340,84 € | 7.720,92 € |
| 5.000 € | 20.000 € | 60 mesecev | 396,02 € | 3.761,44 € |
| 5.000 € | 20.000 € | 84 mesecev | 301,85 € | 5.355,70 € |
| 5.000 € | 20.000 € | 96 mesecev | 272,67 € | 6.176,74 € |
Kaj pove tabela:
- Polog 5.000 € pri dobi 60 mesecev zniža obrok za skoraj 100 € na mesec.
- Podaljšanje dobe s 60 na 96 mesecev zniža obrok za približno 150 €, obresti pa se povečajo za približno 3.000 €.
- Najnižji obrok dobite s kombinacijo pologa in dolge dobe, najnižje skupne stroške pa s pologom in krajšo dobo.
Dobra praksa je, da obrok izberete tako, da ga udobno plačujete tudi v mesecih z večjimi izdatki. Doba do 96 mesecev vam daje prostor, da obrok prilagodite svojemu proračunu, ne da bi se morali odpovedati vozilu, ki ga res želite.
Kako določite obrok, ki vam ustreza
Preden začnete iskati vozilo, si naredite preprost mesečni pregled. Tako boste točno vedeli, kolikšen obrok lahko plačujete brez stresa.
- Seštejte stalne mesečne prihodke v gospodinjstvu, brez občasnih dodatkov in nagrad.
- Odštejte stalne stroške: stanovanje, položnice, hrano, druge kredite in varčevanje.
- Upoštevajte stroške vozila: zavarovanje, gorivo ali elektriko, servis, pnevmatike in letno registracijo.
- Pustite rezervo za nepredvidene izdatke.
Kar ostane, je okvir, v katerem naj bo vaš obrok. Ko ga poznate, je izbira lažja: veste, ali je smiselno povečati polog, podaljšati dobo ali izbrati drugo vozilo iz istega razreda.
Pri premium vozilih se ta račun še posebej izplača, saj vam pokaže, kateri model in letnik lahko udobno financirate. Dolga doba odplačevanja in preverjeno rabljeno vozilo z znano zgodovino skupaj odpreta pot do razreda, ki ga morda niste pričakovali. Če imate vozilo, ki ga želite zamenjati, lahko njegovo vrednost uporabite kot polog. Z odkupom vozila dobite znesek takoj, s tem pa znižate financirani del in mesečni obrok.
Tudi pri uvozu iz tujine financiranje ni ovira. Ko vozilo izberete in si ga ogledate, pripravimo ponudbo za financiranje za to konkretno vozilo, uvoz in registracijo pa uredimo do konca. Vozila uvažamo po naročilu, med drugim z uvozom iz Nemčije, Avstrije in Nizozemske. Ker iščemo samo po dejanski zalogi, ponudba za obrok velja za vozilo, ki je res na voljo.
Kaj poleg obroka vpliva na skupni znesek
Mesečni obrok ni edina številka, ki šteje. Pri primerjavi ponudb glejte celoten znesek, ki ga boste plačali do konca pogodbe.
Efektivna obrestna mera (EOM) združuje obrestno mero in stroške kredita v en odstotek. Zato je najboljše merilo za primerjavo ponudb. Banka Slovenije redno objavlja povprečne EOM za potrošniške kredite, objava za obdobje od 1. 7. 2025 do 31. 12. 2025 je izšla v Uradnem listu. Tako lahko preverite, kje je ponudba, ki jo dobite, glede na trg.
Druge postavke, ki jih preverite:
- stroški odobritve in vodenja pogodbe,
- zavarovanje vozila, če ga pogodba zahteva, in njegov strošek,
- končni obrok: nekatere pogodbe imajo višji zadnji obrok, ki zniža mesečne zneske, a ga morate ob koncu plačati,
- pogoji ob vrnitvi vozila, če pogodba predvideva vračilo.
AMZS opozarja, da lahko pri tristranskem financiranju prek trgovca visoki končni obroki in stroški ob vrnitvi vozila presenetijo kupca, ki pogodbe ni prebral do konca. Zato vam pri nas vse postavke pokažemo pred podpisom, skupaj s končnim zneskom.
Pogoji in dokumenti za odobritev
Financerji pri odobritvi preverjajo predvsem vašo kreditno sposobnost: ali imate redne mesečne prihodke in ali vam po plačilu obroka ostane dovolj za življenjske stroške. Pogoji se med financerji razlikujejo, običajno pa se pričakuje:
- polnoletnost in starost v okviru, ki ga določi financer,
- redne mesečne prihodke (plača, pokojnina ali prihodki iz dejavnosti),
- stalno prebivališče v Sloveniji,
- osebni dokument in davčno številko,
- bančni račun, s katerega boste plačevali obroke.
Pri samostojnih podjetnikih in podjetjih financer običajno zahteva še bilance ali druga dokazila o poslovanju. Pri nas vam pred oddajo vloge povemo, katere dokumente za vaš primer potrebujete, da odobritev ne zastane.
Kaj preverite pred podpisom pogodbe
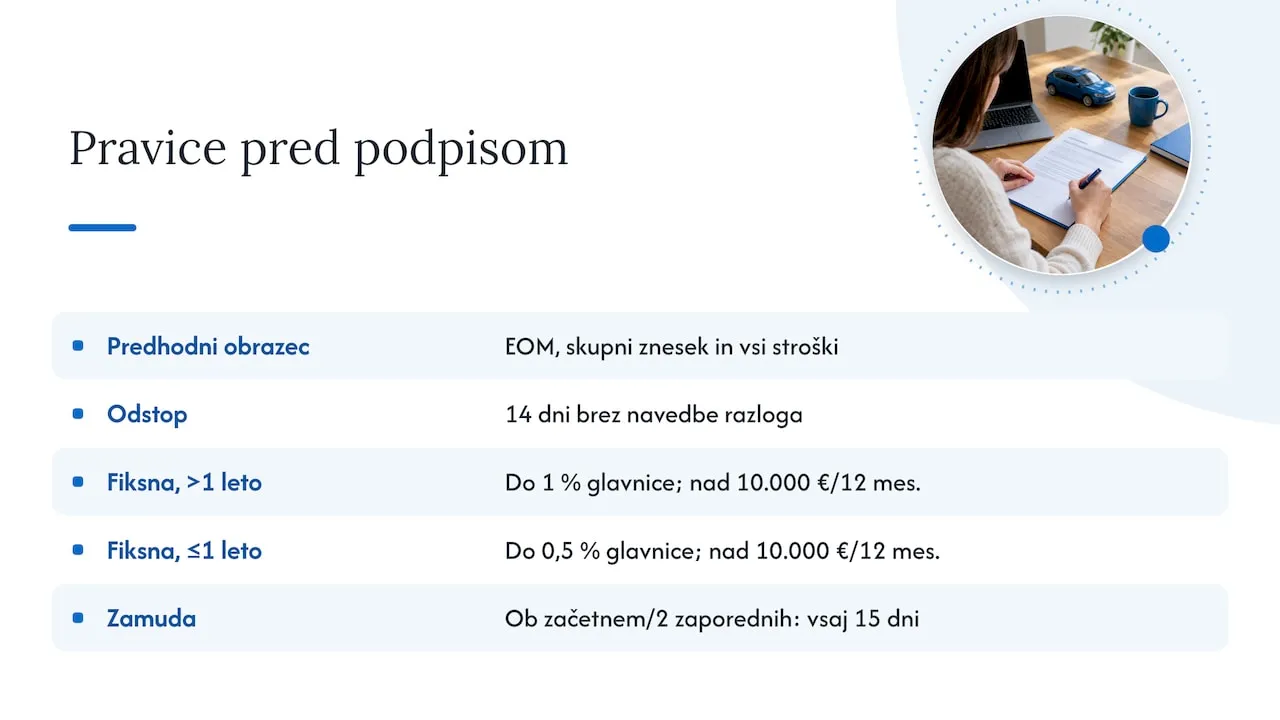
Potrošniški krediti so v Sloveniji urejeni z Zakonom o potrošniških kreditih (ZPotK-2). Zakon vam daje več pravic, ki jih je dobro poznati, preden podpišete.
Predhodne informacije na obrazcu. Kreditodajalec vam mora pred sklenitvijo pogodbe zagotoviti predhodne informacije na predpisanem obrazcu, ki omogoča primerjavo ponudb. Na njem najdete EOM, skupni znesek za plačilo in vse stroške.
Odstop v 14 dneh. Od kreditne pogodbe lahko odstopite v 14 dneh brez navedbe razloga. Če ste kredit že črpali, morate glavnico in obresti vrniti najpozneje v 30 dneh od obvestila o odstopu.
Predčasno odplačilo. Kredit lahko odplačate prej. Pri fiksni obrestni meri nadomestilo za predčasno odplačilo po ZPotK-2 ne sme preseči 1 % predčasno odplačane glavnice, če do konca pogodbe ostane več kot leto, oziroma 0,5 %, če ostane manj. To velja, kadar vsota predčasnih odplačil v 12 mesecih preseže 10.000 €.
Zamuda s plačilom. Stroški zamude v pogodbi ne smejo biti višji od dejanskih stroškov in zakonsko določenih zamudnih obresti. Če zamudite s plačilom začetnega ali dveh zaporednih obrokov, vam mora kreditodajalec pred odstopom od pogodbe določiti najmanj 15-dnevni dodatni rok za plačilo.
Če vaše prihodke čaka večja sprememba, na primer prehod v pokoj ali porodniški dopust, to povejte že pri pripravi ponudbe. Tako izberemo dobo in obrok, ki ostaneta vzdržna tudi po spremembi.
Naš pogled
Pri financiranju vozila kupci najpogosteje gledajo samo mesečni obrok. Mi priporočamo, da najprej izberete pravo vozilo, šele nato pa financiranje, ki se prilagodi vam.
Dober obrok se začne z dobrim vozilom. Zato iskanje pri nas poteka zgolj po dejanski zalogi, brez izmišljenih zadetkov. Vozilo, ki ga vidite, je res na voljo, in ponudba za financiranje, ki jo dobite, velja za to vozilo.
Financiranje do 96 mesecev vam omogoča, da do premium vozila pridete z obrokom, ki ustreza vašemu proračunu. Pri uvozu po naročilu plačate le aro, preostanek pa šele po ogledu vozila v živo. Tako financirate avto, ki ste ga videli na lastne oči.
Celoten postopek uredimo mi: od iskanja vozila in priprave ponudbe za leasing ali kredit do pogodbe in registracije. Vi se odločate, mi poskrbimo za papirje.
Avtomobili.si
Avto na obroke pri Avtomobili.si
Pri nas lahko na obroke kupite vozilo iz zaloge ali vozilo, ki ga za vas uvozimo po naročilu. Financiranje vozila do 96 mesecev uredimo z leasingom ali kreditom, pripravimo izračun obroka in vas vodimo do podpisa pogodbe.
Kaj vam ponujamo:
- Iskanje po dejanski zalogi: brez izmišljenih zadetkov. Oglejte si preverjena rabljena vozila ali vozila znamk, kot sta Audi in Mercedes-Benz.
- Uvoz z aro: pri uvozu vozila po naročilu plačate aro, preostanek pa po ogledu vozila v živo.
- Staro vozilo kot polog: vaše trenutno vozilo lahko odkupimo, znesek pa zmanjša financirani del. Začnete lahko z brezplačno cenitvijo vozila.
- Plačilo v kriptovalutah: tudi to je pri nas mogoče.
Naše stranke so nas na podlagi več kot 333 mnenj ocenile s povprečno oceno 4,9/5. Povejte nam, kakšno vozilo iščete in kakšen obrok vam ustreza, pa vam pripravimo ponudbo.
Koraki do vašega avta na obroke
- Določite proračun. Odločite se, kolikšen mesečni obrok vam ustreza in koliko lahko plačate kot polog.
- Izberite vozilo. Poiščite ga med vozili na zalogi ali nam povejte, kaj želite uvoziti.
- Preverite vozilo. Pri uvozu vam pomaga naš vodnik ogled vozila v tujini.
- Pridobite ponudbo za financiranje. Pripravimo izračun za leasing ali kredit z vsemi stroški.
- Oddajte vlogo. Pripravite osebni dokument, davčno številko in dokazila o prihodkih.
- Podpišite pogodbo in prevzemite vozilo. Registracijo in dokumentacijo uredimo mi.
Če želite hkrati zamenjati staro vozilo, preberite še, kako poteka zamenjava staro za novo.
Pogosta vprašanja
Ali lahko kupim avto na obroke brez pologa?
Polog ni vedno obvezen: ali je potreben, je odvisno od pogojev financerja, vozila in vaše kreditne sposobnosti. Brez pologa financirate celotno ceno vozila, zato je mesečni obrok višji. Kot polog lahko uporabite tudi vrednost svojega trenutnega vozila.
Kako dolgo lahko odplačujem avto?
Pri nas lahko financiranje uredite za dobo do 96 mesecev. Daljša doba pomeni nižji mesečni obrok, krajša pa manj plačanih obresti skupaj. Pravo razmerje izberemo skupaj glede na vaš proračun.
Ali lahko na obroke kupim tudi rabljen ali uvožen avto?
Da. Avtokredit je namenjen nakupu novega ali rabljenega avtomobila, pri nas pa na obroke lahko kupite vozilo iz zaloge ali vozilo, uvoženo po naročilu. Financiranje uredimo skupaj z nakupom.
Kaj se zgodi, če avto odplačam predčasno?
Predčasno odplačilo je dovoljeno. Pri fiksni obrestni meri zakon nadomestilo omeji na največ 1 % oziroma 0,5 % predčasno odplačane glavnice, kadar vsota predčasnih odplačil v 12 mesecih preseže 10.000 €. Natančne pogoje najdete v svoji pogodbi.
Na čigavo ime je registriran avto na leasing?
Lastnik vozila je med trajanjem pogodbe leasing hiša, vozilo pa se s soglasjem lastnika lahko registrira na ime uporabnika. Kako po zadnjem obroku lastništvo preide na vas, je zapisano v leasing pogodbi.
Viri
- Evropski potrošniški center Slovenija: pojmovnik o potrošniških kreditih
- SPOT: prometno dovoljenje
- Uradni list RS: povprečne efektivne obrestne mere potrošniških kreditov, 2. polletje 2025
- AMZS: nakup avtomobila, številne nakupne možnosti in pasti
- GOV.SI: potrošniško kreditiranje
- PISRS: Zakon o potrošniških kreditih (ZPotK-2)
- PISRS: ZPotK-2, analitični prikaz