Leasing ali kredit za avto: kaj se bolj obrestuje?
Izberite kredit ali leasing za avto: kredit zniža skupne stroške, leasing pa nudi hitrejšo in lažjo odobritev; preverite efektivno obrestno mero.
Če želite takoj postati lastnik vozila in znižati skupne stroške, je pogosteje bolj primeren kredit. Če potrebujete hitrejšo odobritev, lažje pogoje, je pogosto boljša izbira leasing. Odločitev preverite z efektivno obrestno mero (EOM) in okvirnim pravilom 20/4/10, o financiranju do 96 mesecev pa lahko povprašate tudi pri ponudnikih avtomobilov in financiranja.
Na kratko:
- Pri nakupu vozila je bolj smiselno izbrati kredit, če želite takojšnje lastništvo, leasing pa je primernejši za hitrejšo odobritev.
- Pri odločitvi je ključno primerjati obrestno mero, stroške odobritve in pogoje ob zamudi plačila, ne le mesečni obrok.
- Leasing običajno zahteva obvezno kasko zavarovanje, medtem ko pri kreditu zavarovanje lahko sami izbirate in s tem potencialno prihranite več.
- Odločitev temelji na petih dejavnikih: lastništvu, pologu, zavarovanju, vplivu na kreditno sposobnost in skupni ceni, saj nobena opcija ni univerzalno boljša.
- Nakup ali financiranje lahko uredite na enem mestu, saj imamo zalogo vozil, brezplačno cenitev in prilagojene ponudbene pogoje, brez obiska bank ali leasing podjetij.
Kazalo
- Kaj je avtokredit in kdaj se splača
- Kaj je leasing za avto in kako deluje v praksi
- Lastništvo, polog, zavarovanje in tveganje: kje so razlike
- Kako pravilno primerjati skupne stroške obeh možnosti
- Kako izbrati: kriteriji, vprašanja za ponudnika in rdeče zastavice
- Kako Avtomobili.si pomaga pri financiranju in uvozu vozila
- Kako se davčno razlikujeta leasing in kredit
- Kaj se zgodi ob koncu leasinga: vračilo, odkup ali podaljšanje
- Katere napake kupci najpogosteje naredijo
- Uredniški pogled: kaj šteje bolj kot številke na papirju
- Kje začeti, če razmišljate o nakupu ali financiranju
- Viri
- Pogosta vprašanja
Kaj je avto kredit in kdaj se splača
Pri avto kreditu postanete lastnik vozila takoj ob nakupu, ne šele po zadnjem obroku. To je pravno in praktično pomembna razlika: avto lahko prodate, zamenjate brez soglasja banke.
Obrestna mera je lahko fiksna ali spremenljiva. Pri spremenljivi banke obračunajo pribitek na referenčno obrestno mero, zato gibanje Euribora neposredno vpliva na višino vašega obroka. Sparkasse svetuje, da spremljate gibanje Euriborja, če izberete spremenljivo obrestno mero, saj se lahko obrok med odplačevanjem spremeni.
Banke pri odobritvi običajno preverjajo:
- redne mesečne prihodke in zaposlitveni status,
- obstoječe kreditne obveznosti in morebitna poroštva,
- bonitetno oceno,
- namen nakupa.
Strokovni nasvet: Preden podpišete kreditno pogodbo, preverite, ali gre za fiksno ali spremenljivo obrestno mero. Razlika v EOM med njima lahko pri daljši ročnosti pomeni več sto evrov razlike v skupnih stroških.
Kaj je leasing za avto in kako deluje v praksi
Leasing pozna dve osnovni obliki: finančni in operativni. Pri finančnem leasingu vozilo po poteku pogodbe praviloma odkupite, pri operativnem pa ga po izteku vrnete ali podaljšate pogodbo za novo vozilo.
Med celotnim odplačevanjem je lastnik vozila leasingodajalec, vi pa imate pravico do uporabe. Ta razlika v lastništvu pomeni, da lahko leasingodajalec v primeru neplačila vozilo razmeroma hitro vzame nazaj, saj je formalno še vedno njegova last.
Pri leasingu je obvezno kasko zavarovanje z določeno odbitno franšizo, kar NLB izpostavlja kot standardni pogoj pogodbe. Pri kreditu je odločitev o zavarovanju prepuščena vam.
Ključne značilnosti leasinga:
- polog je pogosto nižji ali prilagodljiv glede na dogovor s prodajalcem,
- kasko zavarovanje je obvezno,
- odobritev je hitrejša, ker je vozilo samo sebi zavarovanje za financiranje,
- pogoji pri koncu pogodbe (odkup, vračilo, podaljšanje) so določeni vnaprej.
Strokovni nasvet: Vprašajte zavarovalnega agenta o strošku kasko zavarovanja za izbrano vozilo.
Lastništvo, polog, zavarovanje in tveganje: kje so razlike
Odločitev med leasingom in kreditom se v praksi vrti okoli petih dejavnikov, ki neposredno vplivajo na vaš žep in tveganje.
- Lastništvo in posledice neplačila. Pri kreditu ste lastnik takoj, zato ob zamudi banka ne more preprosto vzeti avta, ampak mora sprožiti izvršbo. Pri leasingu je lastništvo pri leasingodajalcu, zato je odvzem vozila hitrejši postopek.
- Vpliv pologa. Višji polog zniža obrok in skupne obresti pri obeh oblikah, vendar leasing pogosto omogoča nižji ali ničeln polog, kredit pa nagradi večji polog z boljšo obrestno mero.
- Zavarovanje. Pri leasingu je kasko z odbitno franšizo praktično obvezen strošek, ki ga NLB navaja kot standardni pogoj. Pri kreditu zavarovanje izberete sami, kar lahko pomeni prihranek, če se odločite le za osnovno zavarovanje.
- Vpliv na kreditno sposobnost. Kredit se vodi kot vaša neposredna obveznost in vpliva na skupno kreditno izpostavljenost pri vseh nadaljnjih najemih. Pri podjetjih se leasing pogosto vodi drugače v bilanci, kar lahko vpliva na razmerje dolga do kapitala.
- Skupna cena glede na EOM. Analiza primerjalnih izračunov je v pokazala, da je kredit cenejši od leasinga po EOM, vendar rezultat ni univerzalen. Popusti pri vrsti plačila in trajanje pogodbe lahko razmerje popolnoma obrnejo.
Noben od teh petih dejavnikov ne odloča sam. Skupaj pa dajo dovolj jasno sliko, katera oblika financiranja bolje ustreza vaši situaciji.
Kako pravilno primerjati skupne stroške obeh možnosti
Mesečni obrok je najslabši način primerjave, efektivna obrestna mera zajame vse te stroške v enem odstotku in banke jo priporočajo kot najbolj pošteno merilo primerjave ponudb.
V primerjavo obvezno vključite:
- nominalno obrestno mero in dejansko EOM,
- stroške odobritve in vodenja pogodbe,
- ceno obveznega kasko zavarovanja pri leasingu,
- popuste, ki jih prodajalec ponuja pri gotovinskem ali kreditnem nakupu.
Primer: pri nakupu vozila za 20.000 € s pologom 4.000 € in ročnostjo 60 mesecev se lahko nominalna obrestna mera pri kreditu in leasingu razlikuje le za pol odstotne točke, EOM pa se lahko razlikuje za dve odstotni točki ali več, ker leasing vključuje stroške vodenja pogodbe, kredit pa ne. Primerjalni izračuni kažejo, da se nižji mesečni obrok leasinga pri celotnem seštevku stroškov pogosto izniči z ostankom vrednosti ali obveznim zavarovanjem.
Informativne izračune obeh oblik financiranja lahko preverite pri slovenskih bankah in leasing hišah, primerjalne kalkulatorje pa najdete tudi na spletnih straneh ponudnikov financiranja.
Kako izbrati: kriteriji, vprašanja za ponudnika in rdeče zastavice
Odločitev poenostavite tako, da sledite konkretnim korakom, ne občutku.
- Preverite EOM, ne le obroka. Zahtevajte pisni izračun EOM za obe možnosti pri enaki ročnosti in pologu.
- Preračunajte skupni polog in ročnost. Krajša ročnost pomeni višji obrok, a manj skupnih obresti; upoštevajte tudi okvirno pravilo, da polog znaša vsaj 20 %, ročnost do 4 leta, obrok pa največ 10 % mesečnih prihodkov.
- Preverite pogoje ob zamudi plačila. Vprašajte, kdaj lahko ponudnik odvzame vozilo in kakšne so pogodbene kazni.
Rdeče zastavice so skriti stroški vodenja pogodbe in stroge klavzule o predčasnem odplačilu. Pri večjih zneskih ali nejasnih pogodbenih določilih se posvetujte s finančnim ali pravnim strokovnjakom, preden podpišete.
Strokovni nasvet: Vedno zahtevajte pisno ponudbo z izračunano EOM za obe opciji, preden se odločite. Ustna obljuba o “ugodnem obroku” brez EOM je pogosto prva rdeča zastavica.
Kako Avtomobili.si pomaga pri financiranju in uvozu vozila
Na voljo je financiranje do 96 mesecev, prilagojeno vašemu vozilu in situaciji. Poleg financiranja je možno urediti uvoz vozila po naročilu iz tujine ali prodajo preverjenih rabljenih vozil iz zaloge.
Iskanje poteka izključno po dejanski zalogi, brez izmišljenih zadetkov, zato veste, da je vsaka ponudba resnična. Povratne informacije strank kažejo zadovoljstvo s pomočjo pri nakupu in financiranju.
Kaj lahko pričakujete:
- svetovanje pri izbiri med kreditom in leasingom,
- ureditev dokumentacije za financiranje in uvoz,
- brezplačno cenitev vozila ob zamenjavi,
- možnost različnih načinov plačila.
Kako se davčno razlikujeta leasing in kredit
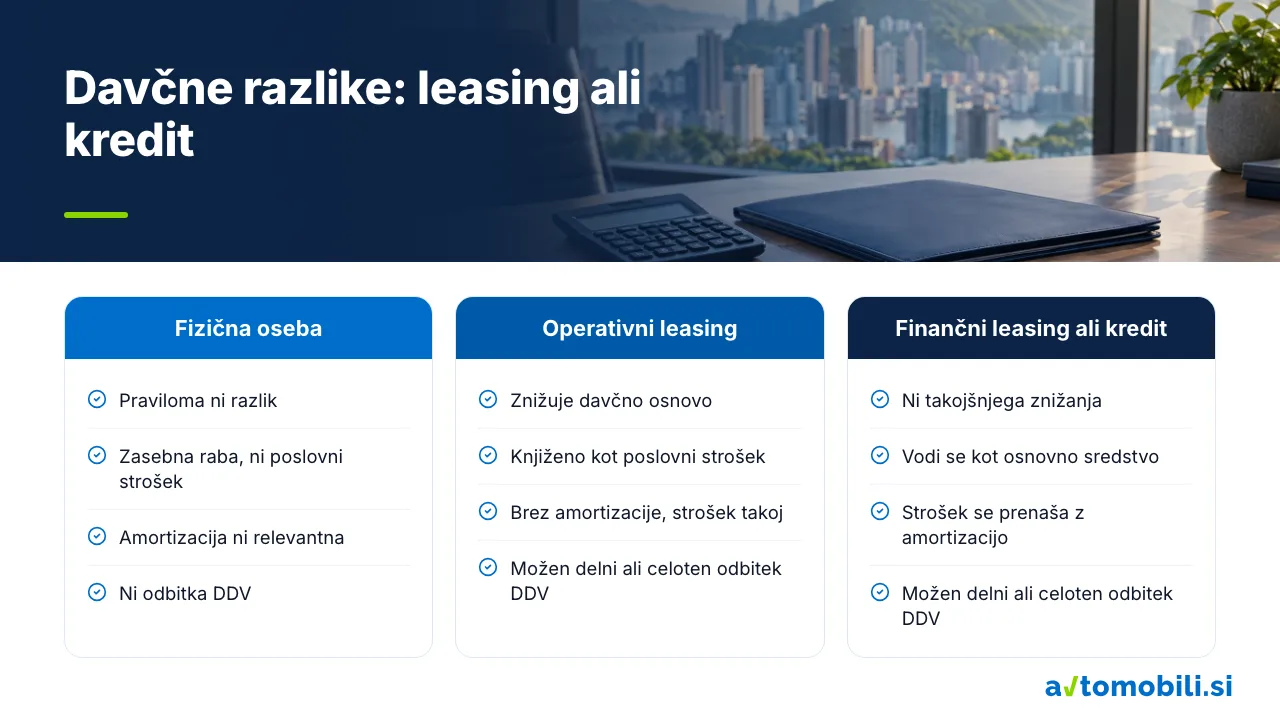
Davčni učinek je odvisen predvsem od tega, ali vozilo kupuje fizična oseba ali podjetje. Pri fizičnih osebah davčnih razlik med kreditom in leasingom praviloma ni, ker gre za zasebno rabo brez pravice do odbitka davka.
Pri podjetjih je slika drugačna. Obroke operativnega leasinga podjetje pogosto knjiži kot poslovni strošek, kar zniža davčno osnovo v tekočem letu. Pri finančnem leasingu in kreditu se vozilo vodi kot osnovno sredstvo podjetja, strošek pa se v davčno osnovo prenaša postopno prek amortizacije.
Za DDV velja, da je pri nakupu za poslovno rabo mogoč odbitek vstopnega DDV, ne glede na to, ali gre za kredit ali leasing, pod pogojem, da je vozilo namenjeno opravljanju dejavnosti. Pravila glede odbitka DDV pri osebnih vozilih so v Sloveniji omejena in odvisna od namena uporabe vozila, zato podjetje pred nakupom preveri konkreten primer pri svojem računovodji ali davčnem svetovalcu.
Za samostojne podjetnike in manjša podjetja je operativni leasing pogosto privlačen prav zaradi enostavnejšega knjiženja stroška in ker vozilo ne bremeni bilance stanja tako, kot bi kredit. Pri odločitvi za podjetje ne gre le za primerjavo EOM, temveč tudi za vpliv na letni davčni obračun, zato je smiselno izračun narediti skupaj z računovodjo, preden podpišete pogodbo.
Katere napake kupci najpogosteje naredijo
Največja napaka je primerjava zgolj mesečnega obroka brez EOM. Nižji obrok pri leasingu lahko skriva višje skupne stroške zaradi obveznega kasko zavarovanja.
Druga pogosta napaka je podcenjevanje pomena pologa. Kupci, ki izberejo najnižji možni polog, plačajo bistveno več obresti čez celotno dobo financiranja, tudi če je mesečni obrok videti ugoden.
Tretja napaka je neupoštevanje omejitev pri rabljenih vozilih. Banke pri financiranju rabljenih avtomobilov upoštevajo kombinirano starost vozila in dobo financiranja. Zato starejšega avtomobila morda ne bo mogoče financirati na celotnih 96 mesecev.
Četrta napaka je podpis pogodbe brez vprašanja o pogojih ob zamudi ali predčasnem odplačilu. Kupci pogosto odkrijejo visoke kazni šele, ko jih dejansko potrebujejo.
Peta, morda najpogostejša napaka, je izbira financiranja glede na prvi vtis prodajalca na prodajnem mestu, brez primerjave vsaj dveh ponudb. Razlika v EOM med dvema ponudbama za isto vozilo lahko znaša tudi nekaj odstotnih točk.
Uredniški pogled: kaj šteje bolj kot številke na papirju
Kadar je dolgoročno lastništvo vaš cilj, je kredit pogosto bolj logična pot, ker vam ne omejuje razpolaganja z vozilom. Kadar vam je pomembnejša hitra odobritev, enostavnejši postopek je leasing primernejši.
Nobena izbira ni univerzalno boljša. Prava odločitev je tista, kjer preverite EOM, primerjate vsaj dve ponudbi in se ne ustavite pri prvem obroku, ki se sliši ugodno.
— Avtomobili.si
Kje začeti, če razmišljate o nakupu ali financiranju
Namesto da tedne primerjate ponudbe po telefonu, lahko celoten postopek uredite na enem mestu. Obstaja možnost iskanja vozil iz realne zaloge, hkrati pa lahko uredite financiranje do 96 mesecev vzporedno z izbiro vozila, brez ločenih obiskov bank ali leasing hiš.
Na voljo je preverjena zaloga vozil, kjer vidite dejanske avtomobile in cene, ne le okvirnih ponudb. Če razmišljate o zamenjavi obstoječega avtomobila, lahko najprej opravite brezplačno cenitev vozila in dobite oceno v 24 urah. Za konkreten izračun kredita ali leasinga preverite pogoje financiranja in zahtevajte ponudbo, prilagojeno vašemu vozilu in situaciji. Cel postopek, od izbire avtomobila do podpisa pogodbe, uredite z eno kontaktno osebo.
Viri
- Kredit ali leasing za avto? Katero opcijo izbrati? | Sparkasse
- Lizing ali kredit - kako do avtomobila? - NLB
- Primerjava: naj kupim avto na lizing ali s kreditom? | Bloomberg Adria
Pogosta vprašanja
Kaj je ceneje, leasing ali kredit za avto?
Odvisno je od pogojev ponudbe, a primerjalni izračuni kažejo, da je kredit v določenih scenarijih po EOM lahko cenejši od leasinga, zato je primerjava EOM nujna pri vsakem nakupu.
Kdo je lastnik avtomobila pri leasingu?
Med celotno dobo odplačevanja je lastnik vozila leasingodajalec, kupec pa ima pravico do uporabe vozila do izteka pogodbe.
Je pri leasingu kasko zavarovanje obvezno?
Da, pri leasingu je kasko zavarovanje z določeno odbitno franšizo praviloma obvezen pogoj pogodbe, pri kreditu pa izbiro zavarovanja določite sami.
Kje v Sloveniji urediti financiranje in izbiro vozila na enem mestu?
Ponudniki avtomobilov pogosto omogočajo financiranje do 96 mesecev, uvoz vozila po naročilu in prodajo preverjenih rabljenih vozil, kar poenostavi postopek nakupa na eno kontaktno točko.