Nakup vozila na podjetje: davki, financiranje in postopek
Kupujete avto na podjetje? Kaj velja za DDV, DMV, amortizacijo, leasing in uvoz iz EU, ter kako se izognete napakam pri registraciji.
Ko vozilo kupite na podjetje, se ne odločate samo o znamki in ceni. Odločate se tudi o tem, koliko DDV boste lahko odbili, kako hitro boste vozilo amortizirali, ali boste plačali davek na motorna vozila in kateri dokumenti morajo biti urejeni, preden ga registrirate. Pri nakupu na s.p. ali d.o.o. v Sloveniji so ključni štirje koraki: izberete vrsto vozila (osebno ali tovorno), preverite davčne posledice, izberete način financiranja in pripravite dokumentacijo za registracijo. V tem vodniku vsak korak razložimo na kratko in konkretno, z viri pri Finančni upravi RS (FURS) in Agenciji za varnost prometa (AVP).
Na kratko
- Starost in kilometri vozila iz EU štejejo za davek. Vozilo, staro manj kot 6 mesecev ali s prevoženimi manj kot 6.000 km, se po pravilih o DDV šteje za novo in zanj veljajo strožja pravila, med drugim prijava na obrazcu DDV-PPS.
- Amortizacija vozila je omejena. Vozila se po davčnih predpisih amortizirajo enakomerno, po najvišji letni stopnji 20 %, kar pomeni vsaj pet let.
- DMV plačate enkrat, ob prvi registraciji v Sloveniji. Pri osebnih avtomobilih je odvisen od goriva, emisijskega standarda in izpustov CO2. Tovorna vozila ga ne plačujejo.
- Pri osebnih avtomobilih je odbitek DDV omejen. Pri tovornih vozilih in nekaterih dejavnostih je slika drugačna, zato izbiro vrste vozila uskladite z računovodjo.
- Dokumentacija je pomembnejša od leska. COC dokument, popolna veriga lastništva in pravilna pooblastila prihranijo več časa kot katerakoli pogajanja o ceni.
Kazalo
- Kdo kupuje: s.p., d.o.o. in zakoniti zastopnik
- Davki pri nakupu vozila na podjetje
- Osebno ali tovorno vozilo: primerjava
- Gotovina, kredit ali leasing
- Nakup v Sloveniji ali uvoz iz EU
- Postopek nakupa vozila na podjetje, korak za korakom
- Najpogostejše napake pri nakupu vozila na podjetje
- Naš pogled: podjetje potrebuje predvidljivost
- Vozilo za vaše podjetje, brez presenečenj
- Pogosta vprašanja
- Viri
Kdo kupuje: s.p., d.o.o. in zakoniti zastopnik
Prvo vprašanje je preprosto: na koga se glasi račun in na koga se vozilo registrira. To mora biti ista pravna oseba, ki bo vozilo vodila v knjigah.
- Samostojni podjetnik (s.p.) kupi vozilo na svojo davčno številko dejavnosti. Vozilo vpiše med osnovna sredstva, če ga uporablja za dejavnost.
- Družba (d.o.o., d.d.) kupi vozilo kot pravna oseba. Račun, pogodba in registracija se glasijo na družbo.
Pri pravni osebi postopke na upravni enoti ali pri registracijski organizaciji ureja zakoniti zastopnik, ki je vpisan v AJPES. Če ga ni zraven, mora stranka prinesti njegovo pooblastilo, kot pojasnjuje gradivo AVP o pooblastilih za pravne osebe. Preden pošljete zaposlenega po tablice, preverite, ali ima pravilno podpisano pooblastilo.
Vse obveznosti do FURS podjetje ureja elektronsko, prek sistema eDavki. To velja tudi za prijave, povezane z vozili. FURS v kratkih informacijah za fizične osebe z dejavnostjo povzema, katere obveznosti ima podjetnik do davčnega organa. Če dostopa do eDavkov še nimate urejenega, to storite pred nakupom, ne po njem.
Davki pri nakupu vozila na podjetje
Cena v oglasu je samo izhodišče. Za podjetje so pomembni štirje davčni vidiki: DDV, davek na motorna vozila, amortizacija in morebitna zasebna uporaba.
DDV: domači nakup ali nakup v drugi državi EU
Pri nakupu od slovenskega prodajalca, ki je zavezanec za DDV, dobite račun z obračunanim DDV. Standardna stopnja v Sloveniji je 22 %. Ali ta DDV lahko odbijete, je odvisno od vrste vozila in dejavnosti podjetja.
Pri nakupu v drugi državi članice EU je ključna razlika med novim in rabljenim vozilom:
- Novo prevozno sredstvo je po pojasnilih FURS o nakupu novih prevoznih sredstev iz EU vozilo, ki je staro največ 6 mesecev ali ima prevoženih največ 6.000 km. DDV se v tem primeru plača v Sloveniji, podjetje pa mora pridobitev prijaviti na obrazcu DDV-PPS v 15 dneh. Izjema je nakup za nadaljnjo prodajo, kjer zavezanec DDV izkaže v rednem obračunu.
- Rabljeno prevozno sredstvo je vozilo, dobavljeno več kot šest mesecev po prvi uporabi in z več kot 6.000 prevoženimi kilometri. Za ta vozila veljajo drugačna pravila, ki jih FURS opisuje na strani o nakupu rabljenih prevoznih sredstev v EU. Odvisna so tudi od tega, ali prodajalec obdavči prodajo po posebni ureditvi za rabljeno blago ali izda račun brez DDV kot dobavo zavezancu v drugi državi.
V praksi to pomeni: pred plačilom preverite, kakšen račun boste dobili (z DDV, brez DDV za zavezanca v EU ali po posebni ureditvi za rabljeno blago). Od tega je odvisno, kaj boste morali prijaviti in koliko DDV boste dejansko plačali.
Pri osebnih avtomobilih zakonodaja o DDV pravico do odbitka vstopnega DDV močno omejuje. Izjeme so predvsem dejavnosti, pri katerih je vozilo blago ali orodje dejavnosti, na primer nadaljnja prodaja ali najem vozil. Pri tovornih vozilih je odbitek praviloma mogoč. Ker je od te razlike odvisnih več tisoč evrov, jo pred nakupom vedno preverite pri svojem računovodji ali davčnem svetovalcu na konkretnem vozilu in konkretni dejavnosti.
Davek na motorna vozila (DMV)
DMV je po pojasnilih FURS enkratna dajatev, ki se plača, ko se vozilo prvič da v promet ali prvič registrira v Sloveniji. Za osebne avtomobile (kategorija M1) je odvisen od vrste goriva, emisijskega standarda EURO in izpusta CO2. Vozila z višjimi izpusti so bolj obdavčena.
Za podjetje to pomeni dvoje:
- Pri vozilu, ki je že registrirano v Sloveniji, DMV ni več predmet nakupa, ker je bil plačan ob prvi registraciji.
- Pri uvozu je DMV lahko pomemben del skupne cene. FURS na isti strani ponuja informativni izračun, ki ga naredite pred podpisom pogodbe.
Tovorna vozila niso predmet DMV. Tudi zato se marsikatero podjetje, ki vozi blago ali opremo, odloči za tovorno različico.
Amortizacija
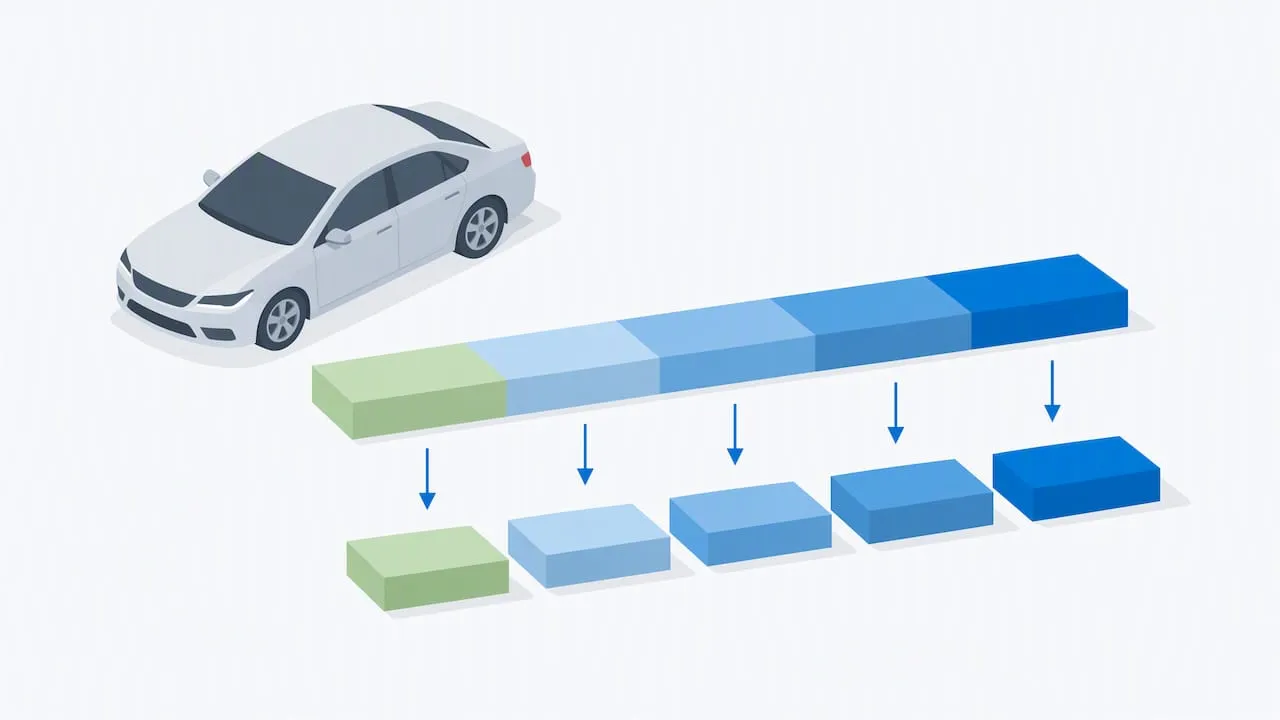
Vozilo, ki ga podjetje kupi za lastne potrebe, je osnovno sredstvo. Strošek nabave se v poslovne izkaze prenaša postopoma, z amortizacijo. Po pregledu obdavčitve v Sloveniji, ki ga je objavilo Ministrstvo za finance, se vozila skupaj z opremo za davčne namene amortizirajo po enakomerni metodi z najvišjo letno stopnjo 20 %.
Primer izračuna: vozilo z nabavno vrednostjo 40.000 € lahko v davčnem obračunu znižuje osnovo za največ 8.000 € na leto, kar pomeni vsaj pet let. Višja amortizacija v knjigah je mogoča, a se za davčne namene ne prizna.
Uporaba vozila v zasebne namene
Če zaposleni ali lastnik službeno vozilo uporablja tudi zasebno, nastane boniteta, ki se obdavči kot dohodek. Višina je odvisna od vrednosti vozila in obsega zasebne uporabe. Pravila uredite vnaprej, s pisnim pravilnikom o uporabi službenih vozil in z računovodjo, ki bo boniteto pravilno obračunaval na plačilni listi.
Osebno ali tovorno vozilo: primerjava
Vrsta vozila v prometnem dovoljenju določa precej več kot to, koliko prtljage spravite vanj.
| Vidik | Osebno vozilo (M1) | Tovorno vozilo (N1) |
|---|---|---|
| DMV ob prvi registraciji v SI | Da, glede na gorivo, EURO in CO2 | Ne |
| Odbitek vstopnega DDV | Močno omejen, razen pri posebnih dejavnostih | Praviloma mogoč pri obdavčljivi dejavnosti |
| Davčna amortizacija | Do 20 % letno | Do 20 % letno |
| Udobje in prevoz oseb | Prilagojeno potnikom | Pogosto manj sedežev, poudarek na tovoru |
| Primerno za | Vodstvo, terenske prodajalce, predstavitev podjetja | Obrtnike, servisne ekipe, dostavo |
Tabela ni nadomestilo za davčni nasvet. Je pa dobro izhodišče za pogovor z računovodjo, preden izberete konkreten model.
Gotovina, kredit ali leasing
Način financiranja vpliva na likvidnost podjetja in na to, kdo je lastnik vozila v času odplačevanja.
| Način | Lastništvo | Prednosti | Na kaj paziti |
|---|---|---|---|
| Plačilo z lastnimi sredstvi | Podjetje takoj | Brez obresti, enostavna knjigovodska obravnava | Veže denar, ki ga morda potrebujete za poslovanje |
| Kredit | Podjetje, pogosto z zastavo vozila | Enakomerni obroki, vozilo v vaši bilanci | Obrestna mera, stroški odobritve, zavarovanje |
| Finančni leasing | Leasing hiša do zadnjega obroka | Manjši začetni izdatek, vozilo amortizirate vi | Polog, preostala vrednost, pogoji predčasnega odplačila |
| Operativni leasing | Leasing hiša | Obrok je strošek, pogosto vključene storitve | Omejitev kilometrov, stanje ob vračilu |
Pri leasingu registracija poteka nekoliko drugače. Po pojasnilih AVP o postopkih z vozili potrebujete račun, izdan na leasing hišo, leasing pogodbo in pisno soglasje leasing hiše za registracijo. Pri večkratnih preprodajah sprememba lastništva v evidenci ni vedno takojšnja, zato hranite vsa dokazila o verigi lastništva.
Pri primerjavi ponudb ne glejte samo obrestne mere. Seštejte polog, obroke, stroške odobritve, zavarovanje in preostalo vrednost, nato pa vse skupaj primerjajte z davčnim učinkom amortizacije in morebitnega odbitka DDV. Takšen celoten izračun je pogosto pomembnejši od razlike pol odstotne točke v obrestni meri.
Kreditna sposobnost podjetja in lastnika vpliva na pogoje. Če imate v preteklosti neporavnane obveznosti, je smiselno kreditno sliko urediti pred oddajo vloge. Za pregled, kako se tega lotijo pravni strokovnjaki, je uporaben opis urejanja kreditne zgodovine pred financiranjem avtomobila, ki sicer velja za južnoafriški trg, a lepo pokaže, katere korake narediti pred vlogo. Pri nas vam financiranje vozila do 96 mesecev uredimo skupaj z nakupom, tako da se z ločenimi vlogami ne ukvarjate sami.
Nakup v Sloveniji ali uvoz iz EU
Podjetja se pogosto odločajo za uvoz, ker je izbira premium in skoraj novih vozil v tujini večja. Prednosti so jasne, tveganja pa tudi.
Nakup vozila, ki je že registrirano v Sloveniji:
- DMV je že plačan.
- Zgodovino vozila preverite lažje, ker so podatki o registracijah in tehničnih pregledih v slovenskih evidencah.
- Postopek je hitrejši: prepis, zavarovanje, registracija.
Uvoz iz druge države EU:
- Večja izbira opreme, motorizacij in letnikov.
- Znotraj EU veljajo usklajeni tehnični predpisi, kar po pojasnilih AVP o uvozu vozila iz tujine bistveno olajša prenos vozila med državami.
- Potrebni so dodatni koraki: ugotavljanje skladnosti, plačilo DMV, pri novih vozilih prijava DDV-PPS.
Pri uvozu je ključen COC dokument (certifikat o skladnosti). Potrjuje, da vozilo ustreza ES-homologaciji. Vozilo brez nje, kar je pogosto pri uvozu iz držav zunaj EU, gre v postopek posamične odobritve, ki je daljši in dražji. Vsako odstopanje med tehničnimi podatki v dokumentih in dejanskim vozilom, na primer nedovoljena predelava, lahko pomeni zavrnitev v postopku ugotavljanja skladnosti. Zato COC pridobite pred plačilom are, ne po njem.
Postopek nakupa vozila na podjetje, korak za korakom
- Določite namen in proračun. Kdo bo vozil, koliko kilometrov na leto, ali potrebujete prostor za tovor. Proračun postavite skupaj z davčnimi stroški, ne samo s ceno vozila.
- Posvetujte se z računovodjo. Preverite odbitek DDV za vašo dejavnost, amortizacijo in obravnavo zasebne uporabe.
- Izberite vrsto vozila in način financiranja. Osebno ali tovorno, gotovina, kredit ali leasing.
- Preverite vozilo. Servisna knjiga, prevoženi kilometri, poškodbe, število lastnikov. Pri uvozu še COC dokument in ali je bilo vozilo predelano.
- Preverite račun pred plačilom. Na koga se glasi, ali je DDV obračunan, ali gre za posebno ureditev za rabljeno blago. Podatki podjetja morajo biti pravilni do zadnje črke.
- Plačajte z bančnim nakazilom s sledljivostjo. Za podjetje je to edini smiseln način, saj ima vsak evro dokazilo.
- Uredite davčne obveznosti. Pri novem vozilu iz EU oddajte DDV-PPS v 15 dneh, pri uvozu plačajte DMV.
- Uredite ugotavljanje skladnosti in registracijo. Postopek vodi zakoniti zastopnik ali pooblaščena oseba s pooblastilom.
- Vozilo vpišite med osnovna sredstva. Računovodja začne obračunavati amortizacijo, vi pa sprejmete pravilnik o uporabi vozila.
Najpogostejše napake pri nakupu vozila na podjetje
- Račun na napačno osebo. Vozilo kupljeno na lastnika, ne na podjetje, ali obratno. Popravki so zamudni in imajo lahko davčne posledice.
- Zamujen rok za DDV-PPS. Pri novem vozilu iz EU je rok 15 dni. Brez urejene obveznosti vozila ne boste registrirali.
- Ara brez dokumentov. Plačilo are, preden vidite COC in dokaz o lastništvu, je najpogostejši vzrok težav pri uvozu.
- Primerjava samo obrestne mere. Najcenejši obrok ni nujno najcenejše vozilo, ko dodate polog, preostalo vrednost in davke.
- Predpostavka, da se DDV vedno odbije. Pri osebnih avtomobilih to večinoma ne drži.
- Neurejena pooblastila. Zaposleni na upravni enoti brez pooblastila zakonitega zastopnika se vrne praznih rok.
Naš pogled: podjetje potrebuje predvidljivost
Pri nakupih za podjetja vidimo isti vzorec: kupec se ne boji cene, boji se presenečenj. Davka, ki ga ni pričakoval. Dokumenta, ki manjka. Vozila, ki na fotografijah izgleda drugače kot v živo. Zato smo svoj način dela zgradili okoli preglednosti.
Iščemo izključno po dejanski zalogi, brez izmišljenih zadetkov. Če vozilo uvažamo po naročilu, plačate samo aro, preostanek pa šele po ogledu vozila v živo. Tako ne tvegate celotnega zneska za avto, ki ga še niste videli. Za vas uredimo vso dokumentacijo in postopke, od iskanja vozila do podpisa pogodbe, financiranje pa lahko razporedite na do 96 mesecev.
Podjetjem vedno svetujemo, da davčna vprašanja, kot sta odbitek DDV in boniteta, pred nakupom preverijo pri svojem računovodji. Mi poskrbimo, da so vozilo, njegova zgodovina in dokumenti preverjeni, tako da se lahko vaš računovodja zanese na podatke, ki jih dobi. Zaupanje naših strank se kaže v povprečni oceni 4,9/5 na podlagi več kot 333 mnenj.
Avtomobili.si
Vozilo za vaše podjetje, brez presenečenj
Iščete službeni avto ali premium vozilo za vodstvo? Oglejte si preverjena rabljena vozila na zalogi ali nam povejte, kaj potrebujete, in vam vozilo poiščemo z uvozom po naročilu. Če obstoječe službeno vozilo menjate, vam ga ponudimo v odkup ali opravimo brezplačno cenitev vozila. Možno je tudi plačilo v kriptovalutah.
Pogosta vprašanja
Ali lahko odbijem DDV pri nakupu osebnega avtomobila na podjetje?
Praviloma ne, ker zakonodaja o DDV odbitek pri osebnih vozilih močno omejuje. Izjeme veljajo za nekatere dejavnosti, na primer nadaljnjo prodajo ali najem vozil. Pri tovornih vozilih je odbitek praviloma mogoč. Za vaš primer odločitev preverite pri računovodji pred nakupom.
Kdaj se vozilo iz EU šteje za novo?
Ko je staro največ 6 mesecev ali ima prevoženih največ 6.000 km. Takrat se DDV plača v Sloveniji, podjetje pa mora pridobitev prijaviti na obrazcu DDV-PPS v 15 dneh, razen če vozilo kupuje za nadaljnjo prodajo.
Koliko let traja amortizacija službenega vozila?
Za davčne namene je najvišja letna stopnja amortizacije vozil 20 %, zato traja vsaj pet let. Podjetje lahko amortizira počasneje, hitrejša amortizacija pa se v davčnem obračunu ne prizna.
Ali moram plačati DMV, če kupim rabljeno vozilo v Sloveniji?
Ne. DMV se plača enkrat, ob prvi registraciji ali prvem dajanju vozila v promet v Sloveniji. Pri vozilu, ki je pri nas že registrirano, je bil že plačan. Plačate ga pri uvozu osebnega avtomobila, tovorna vozila pa ga ne plačujejo.
Ali lahko vozilo na podjetje registrira zaposleni?
Da, če ima pooblastilo zakonitega zastopnika podjetja, ki je vpisan v AJPES. Brez pooblastila postopek lahko vodi samo zakoniti zastopnik osebno.
Viri
- FURS: Nakup novih prevoznih sredstev iz drugih držav članic EU
- FURS: Nakup rabljenih prevoznih sredstev v EU
- FURS: Davek na motorna vozila (DMV)
- FURS: Kratke informacije glede obveznosti do FURS za fizično osebo z dejavnostjo
- Ministrstvo za finance: Taxation in Slovenia
- AVP: Uvoz vozila iz tujine
- AVP: Postopki z vozili
- AVP: Strokovni posvet 2013, pooblastila