Obresti pri leasingu: kaj dejansko podraži vaš avto
Razumevanje obresti pri leasingu vam omogoči primerjati efektivno obrestno mero, znižati mesečni obrok in se izogniti več sto evrom pri petletnem leasingu.
Obresti pri leasingu, izražene kot efektivna obrestna mera (EOM), določajo vaš mesečni obrok in razliko v skupnih stroških med ponudbami. Že ena odstotna točka razlike v EOM na petletnem leasingu pomeni več sto evrov razlike v skupnem znesku, ki ga plačate. Vsi izračuni v nadaljevanju so orientacijski za slovenski trg in vam pomagajo primerjati ponudbe pametneje, ne le po prvi številki, ki jo vidite v oglasu.
Na kratko:
- Ena odstotna točka razlike v efektivni obrestni meri lahko pomeni več sto evrov višje skupne stroške na petletni leasing, zato je primerjava EOM nujna.
- Pri primerjavi ponudb je pomembno preveriti vključenost stroškov odobritve, provizij, zavarovanj in DDV, saj ti znatno vplivajo na skupni strošek.
- Višji polog zmanjša obrestno osnovo in lahko pri enakih pogojih zmanjša skupne stroške leasinga za več sto evrov.
- Fiksna obrestna mera zagotavlja enak mesečni obrok, medtem ko variabilna sledi Euriborju in prinaša tveganje višjih stroškov ob rasti obrestnih mer.
- Pri izbiri med leasingom in kreditom je treba primerjati celoten strošek, saj lahko že en odstotek obrestne mere ali višji polog bistveno znižata skupno plačano vsoto.
Kazalo
- Kako obresti pri finančnem leasingu delujejo: nominalna mera, EOM in obrestna osnova
- Praktični izračun: koliko dejansko stane leasing pri 25.000 € vozilu
- Kako primerjati ponudbe leasinga, ne le nominalne obresti
- Fiksna ali variabilna obrestna mera: kaj je pametnejša izbira
- Leasing ali kredit: kaj je za slovenske kupce ceneje
- Kako Avtomobili.si pomaga pri financiranju in izbiri vozila
- Kaj se pri obrestih najpogosteje spregleda
- Poglejte vozila na zalogi in preverite pogoje financiranja
- Viri
- Pogosta vprašanja
Kako obresti pri finančnem leasingu delujejo: nominalna mera, EOM in obrestna osnova
Nominalna obrestna mera je številka, ki jo leasing hiša navede v oglasu ali na prvi strani ponudbe. Predstavlja osnovni strošek denarja, ki ga najamete, brez dodatnih pristojbin. Efektivna obrestna mera (EOM) pa je bistveno bolj pošten kazalnik, ker vključuje vse dejanske stroške financiranja: obresti, stroške odobritve, morebitne provizije in druge pristojbine, razporejene na celotno obdobje odplačevanja.
Zato sta dve ponudbi z enako nominalno mero lahko pri EOM zelo različni. RTV SLO opozarja, da že majhno zvišanje obrestne mere jasno poveča obrestno osnovo, mesečni obrok in skupni strošek leasinga. Obrestna osnova, torej znesek, na katerega se obresti sploh računajo, je odvisna od dveh stvari: koliko denarja vložite pri podpisu (polog) in kakšna je preostala vrednost vozila (odkupna vrednost).
Nekaj postavk se pri primerjavi pogosto spregleda:
- Stroški odobritve: enkratna pristojbina, ki jo leasing hiša zaračuna ob podpisu, in ki se ne pojavi v oglaševani nominalni meri.
- Provizije za vodenje pogodbe: pri nekaterih ponudnikih se obračunajo mesečno ali letno.
- Zavarovalni paketi: kasko ali druga zavarovanja, ki so lahko obvezna sestavina pogodbe in dvignejo dejanski strošek uporabe vozila.
Nižja obrestna osnova pomeni nižje obresti v absolutnem znesku, zato je višina pologa eden od najmočnejših vzvodov, ki jih imate v rokah kot kupec.
Praktični izračun: koliko dejansko stane leasing pri 25.000 € vozilu
Vzemimo tipičen primer za slovenski trg: vozilo v vrednosti 25.000 €, polog 20 % (5.000 €) in doba financiranja 5 let. Preostanek za financiranje znaša 20.000 €. Pri nominalni obrestni meri okoli 6 % in EOM, ki je zaradi dodatnih stroškov običajno višja, se mesečni obrok giblje v razponu, ki ga vsak ponudnik izračuna nekoliko drugače, glede na svoje provizije in pogoje.
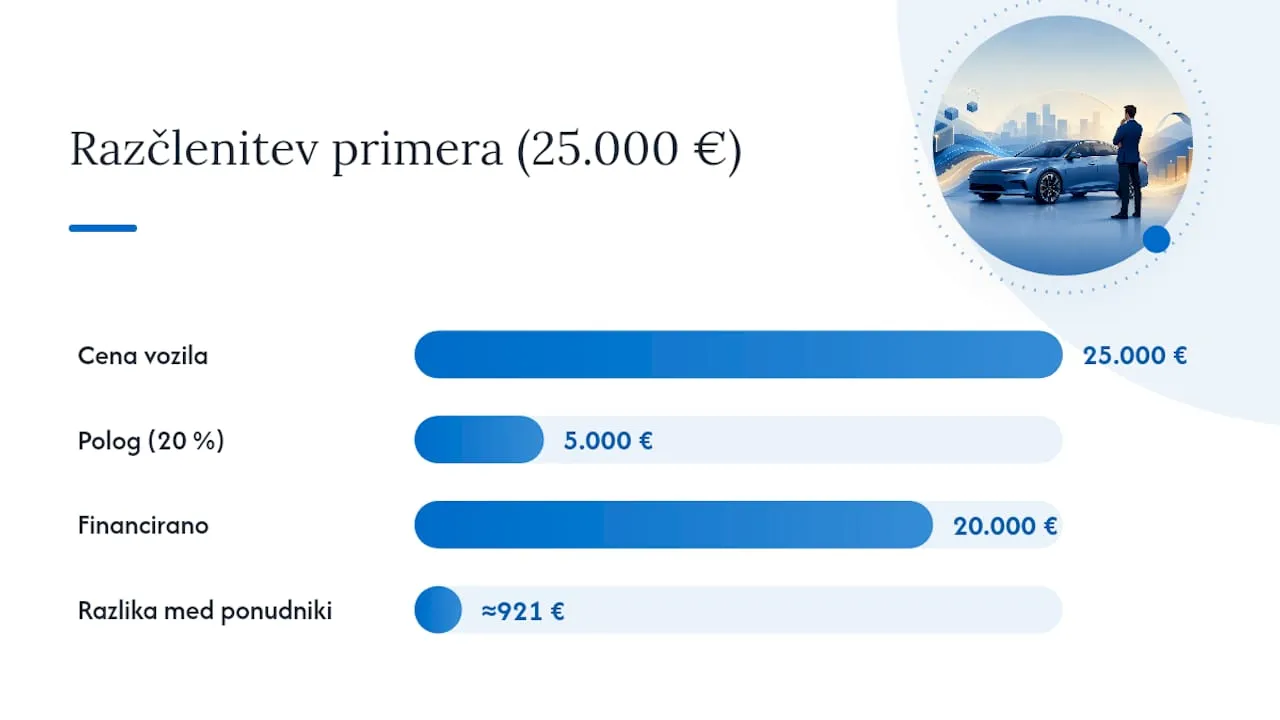
Obrestuj je pri natanko takem scenariju, 25.000 €, 20 % pologa, 5 let, izmerila razliko v skupnih stroških do približno 921 € med različnimi slovenskimi ponudniki. Ista cena vozila, isti polog, ista doba, a stotine evrov razlike samo zato, ker so pogoji drugačni.
Kaj se zgodi, če se obrestna mera dvigne za eno odstotno točko? Obrestna osnova se ne spremeni, a se poveča delež, ki ga vsak mesec plačate zgolj za “najem denarja”. Na petletni pogodbi to lahko pomeni nekaj evrov višji obrok in več sto evrov višji skupni strošek do konca pogodbe.
| Scenarij | Polog | Približen učinek na skupni strošek |
|---|---|---|
| Osnovni primer (25.000 €, 5 let) | 20 % | referenčna vrednost |
| Obrestna mera +1 odstotna točka | 20 % | opazno višji skupni strošek |
| Višji polog | 30 % | nižja obrestna osnova, manjši skupni strošek |
Obrestuj.si navaja, da lahko dvig pologa z 10 % na 30 % pri istem vozilu in isti dobi financiranja znižate skupne stroške za več sto evrov, ker se obresti ves čas računajo na manjši znesek.
Za lastne izračune lahko uporabite javni kalkulator Moj Louis, kamor vnesete ceno vozila, polog, dobo financiranja in okvirno obrestno mero. Rezultat je informativen in ne vključuje vseh možnih pristojbin, zato ga jemljite kot izhodišče, ne kot dokončno ponudbo.
Kako primerjati ponudbe leasinga, ne le nominalne obresti
Pri primerjavi ponudb se izplača slediti jasnemu zaporedju vprašanj, namesto da se ustavite pri prvi številki na oglasu.
- Vprašajte za EOM, ne za nominalno mero. EOM običajno vključuje stroške odobritve in provizije, zato pokaže realno ceno financiranja.
- Preverite stroške odobritve in vodenja pogodbe. Nekateri ponudniki jih zaračunajo enkratno, drugi mesečno, kar spremeni primerjavo na dolgi rok.
- Vprašajte o pogojih predčasnega odplačila. Nekatere pogodbe zaračunajo nadomestilo, če želite leasing zaključiti prej kot je bilo dogovorjeno.
Kdor primerja samo mesečni obrok, brez teh točk, pogosto podceni skupni strošek za nekaj sto evrov.
Fiksna ali variabilna obrestna mera: kaj je pametnejša izbira
Fiksna obrestna mera se ne spremeni ves čas trajanja pogodbe. Mesečni obrok ostane enak od prvega do zadnjega leta, kar daje predvidljivost pri načrtovanju domačega proračuna. Variabilna obrestna mera pa je vezana na referenčno obrestno mero, običajno Euribor, in se giblje skupaj z njim.
Ko Euribor naraste, se poveča tudi vaša variabilna obrestna mera, in s tem mesečni obrok. RTV SLO poudarja, da že majhen dvig obrestne mere jasno poveča obrestno osnovo in skupni strošek. Pri variabilni meri se ta tveganje prenese neposredno na vas kot najemnika.
Kdaj izbrati katero:
- Fiksna mera je smiselna, če želite popolno predvidljivost stroškov in ne želite spremljati gibanja Euriborja skozi celotno dobo pogodbe.
- Variabilna mera je lahko smiselna, če pogodba traja krajše obdobje in trenutne obrestne razmere kažejo na stabilnost ali padec.
Za dolgoročni leasing, torej pogodbe na pet let ali več, je občutljivost na spremembo Euriborja bistveno večja kot pri dveletni ali triletni pogodbi, ker se učinek nabira dlje časa.
Leasing ali kredit: kaj je za slovenske kupce ceneje
Sparkasse v svojem pojasnilu navaja, da je leasing pogosto privlačna izbira zaradi hitrejšega postopka odobritve, saj ni vedno potrebno dodatno zavarovanje terjatev. Potrebni so minimalni prihodki za odobritev, ki jih ponudnik preveri pred podpisom.
Kredit ima drugo prednost: vozilo takoj postane vaša lastnina, medtem ko je pri leasingu lastnik vozila do konca odplačila pogosto leasing hiša. Pri kreditu tudi ni vedno obvezen kasko, kar lahko zniža skupni strošek uporabe vozila, če se odločite zavarovanje urediti sami in po ugodnejši ceni.
Preden se odločite, vedno izračunajte oba scenarija za isti primer vozila, pologa in dobe:
- Leasing: hitrejša odobritev, a obvezno kasko in lastništvo šele po zadnjem obroku.
- Kredit: takojšnje lastništvo, a strožji pogoji pri dohodkovni sposobnosti in bonitetni oceni.
Šele ko primerjate skupni strošek obeh poti za isto vozilo, vidite, katera je za vas dejansko cenejša.
Kako Avtomobili.si pomaga pri financiranju in izbiri vozila
Urejanje financiranja do 96 mesecev je na voljo za različne vrste vozil, vključno z uvoženimi po naročilu, vozili na zalogi in komisijsko prodajo. Iskanje vozil poteka po dejanski zalogi, kar omogoča pregled resnično razpoložljivih vozil.
Stranke lahko pričakujejo pregledno podporo skozi celoten proces izbire vozila in sklepanja pogodbe, podprto z zadovoljnimi mnenji uporabnikov. Če potrebujete pomoč pri primerjavi leasing ponudb ali želite oceno vrednosti vozila pred odločitvijo o pologu, lahko naročite brezplačno cenitev vozila in dobite konkreten odgovor v kratkem času.
Kaj se pri obrestih najpogosteje spregleda
Slovenski kupci pri leasingu praviloma primerjajo mesečni obrok, ker je to številka, ki jo takoj razumejo. Napaka je ravno v tem: mesečni obrok se da “polepšati” z daljšo dobo financiranja, medtem ko se skupni strošek v ozadju povečuje.
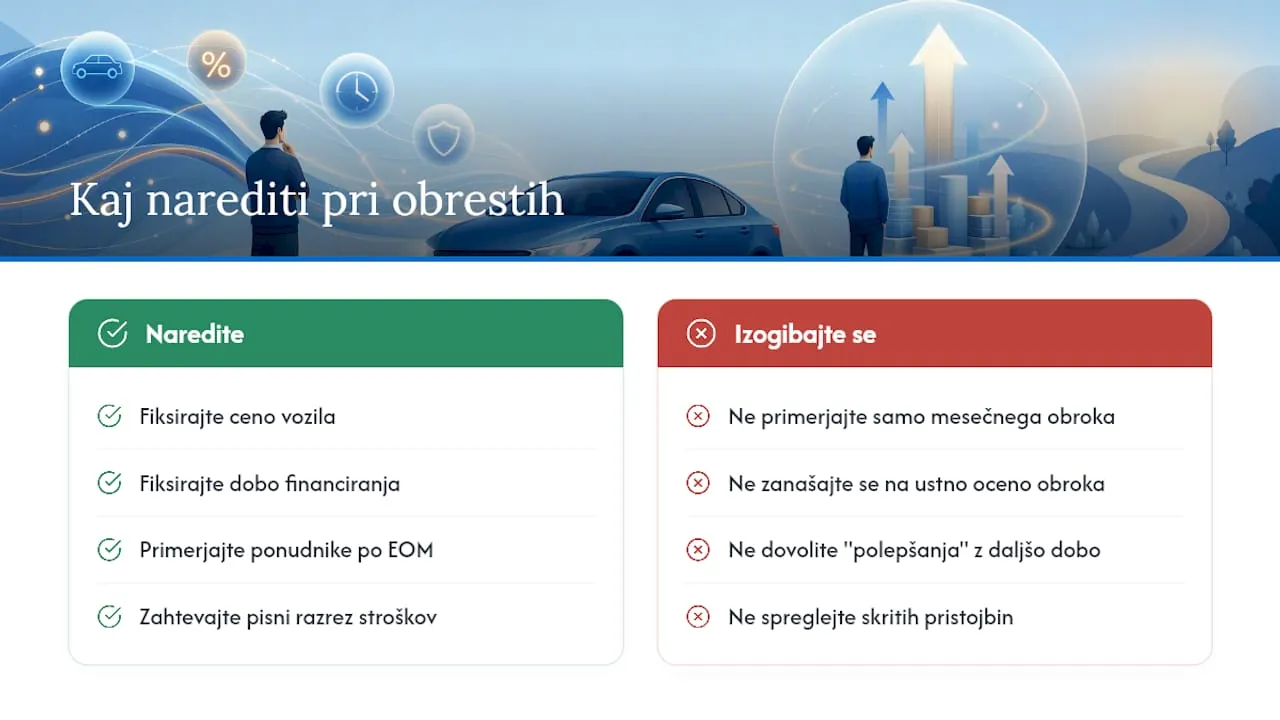
Konvencionalni nasvet “primerjajte obresti” je premalo natančen. Pravo vprašanje je, kaj vse je v EOM vključeno pri posameznem ponudniku, in kaj ostane skrito v drobnem tisku kot ločena pristojbina. Referenčni primer 25.000 €, 20 % pologa, pet let, kaže, da lahko že en dodaten odstotek pologa ali ena odstotna točka obresti premakne skupni strošek za več sto evrov.
Bralcu v Sloveniji svetujemo, naj najprej fiksira ceno vozila in dobo financiranja, šele nato primerja ponudnike po EOM. Kdor to naredi pred podpisom, redko naleti na neprijetno presenečenje ob zadnjem obroku.
Avtomobili.si
Poglejte vozila na zalogi in preverite pogoje financiranja
Ko poznate razliko med nominalno obrestno mero in EOM, je naslednji korak preprost: primerjajte konkretno vozilo in konkretno ponudbo. Portal omogoča iskanje po dejanski zalogi, kar pomeni, da so prikazana vozila resnična in na voljo za ogled.
Za financiranje ponujamo možnosti do 96 mesecev, s prilagodljivim pologom in jasno razčlenjenimi pogoji, tako da lahko sami preverite EOM in skupni strošek, preden se odločite. Pri uvozu vozila po naročilu plačate le aro, preostanek pa šele po ogledu vozila v živo, kar zniža tveganje pri nakupu na daljavo. Oglejte si vozila na zalogi ali preverite pogoje financiranja in zahtevajte konkretno ponudbo za svoj primer.
Viri
- Kredit ali leasing za avto? Katero opcijo izbrati? | Sparkasse
- Davek na dodano vrednost (DDV) | Finančna uprava RS
- Leasing kalkulator - Moj Louis SI
- Obrestuj
- Leasing obrestna mera: številka, ki lahko vaš avto bistveno podraži ali poceni | RTV SLO
Pogosta vprašanja
Kaj pomeni EOM pri leasingu?
EOM (efektivna obrestna mera) je skupni strošek financiranja, izražen kot letna mera, in vključuje obresti ter dodatne pristojbine, kot so stroški odobritve.
Kako polog vpliva na obresti pri leasingu?
Višji polog zniža obrestno osnovo, torej znesek, na katerega se obresti računajo, zato višji polog pomeni nižji skupni strošek leasinga pri isti obrestni meri.
Ali je fiksna ali variabilna obrestna mera boljša izbira?
Fiksna mera daje predvidljiv obrok skozi celotno dobo pogodbe, variabilna mera pa se giblje z Euriborjem in lahko obrok podraži ali poceni glede na gibanje trga.
Kaj podraži leasing poleg obrestne mere?
Skupni strošek poleg obresti pogosto dvignejo stroški odobritve, provizije za vodenje pogodbe in obvezno kasko zavarovanje.
Ali je leasing v Sloveniji cenejši od kredita?
Odvisno od primera; leasing ima pogosto hitrejšo odobritev in manj zahtevana zavarovanja, kredit pa omogoča takojšnje lastništvo vozila, zato je smiselno izračunati oba scenarija za isto vozilo in dobo financiranja.