Operativni ali finančni leasing: kaj izbrati za avto
Operativni ali finančni leasing? Primerjamo lastništvo, stroške, DDV, kilometrino in zaščito potrošnika ter pokažemo, katera oblika ustreza vašemu cilju.
Pri finančnem leasingu vozilo odplačujete in na koncu postane vaše. Pri operativnem leasingu, ki ga imenujemo tudi poslovni najem, vozilo samo uporabljate in ga po izteku pogodbe vrnete. Slovenski državni portal SPOT finančni leasing primerja z dolgoročnim kreditom, operativnega pa z dolgoročnim najemom. Zato se odločitev ne začne pri mesečnem obroku. Začne se pri vprašanju, ali želite avto na koncu imeti ali ga želite samo voziti. V nadaljevanju razložimo razlike, davčne posledice in pasti v pogodbi, na primeru s številkami pa pokažemo, kako ponudbi primerjati pošteno.
TL;DR
- Finančni leasing: vozilo po zadnjem obroku postane vaše. Primeren je za vse, ki avto vozijo več let in ga želijo pozneje prodati ali obdržati.
- Operativni leasing (poslovni najem): lastnik ostane leasingodajalec, vi vozilo vrnete. Primeren je predvsem za podjetja, ki vozila redno menjajo.
- Tveganje vrednosti: pri finančnem leasingu padec vrednosti vozila nosite vi, pri operativnem večinoma leasingodajalec. Zato so pri operativnem pomembni kilometrski limit in stanje vozila ob vračilu.
- Primerjajte skupni znesek in efektivno obrestno mero (EOM), ne samo oglaševanega obroka.
- Fizične osebe praviloma izberejo finančni leasing ali kredit. Operativni leasing se izplača predvsem tistim, ki lastništva ne potrebujejo.
Kazalo
- Ključna razlika: kdo je lastnik po zadnjem obroku
- Primerjava na enem mestu
- Kako deluje finančni leasing
- Kako deluje operativni leasing
- DDV in davki: kaj velja za podjetja in s.p.
- Kaj vas kot potrošnika ščiti zakon
- Računski primer: kako primerjati obe ponudbi
- Kdaj izbrati katero obliko
- Preden podpišete pogodbo: kontrolni seznam
- Leasing pri rabljenem in uvoženem vozilu
- Naš pogled
- Financiranje vozila pri Avtomobili.si
- Pogosta vprašanja
- Viri
Ključna razlika: kdo je lastnik po zadnjem obroku
Pri obeh oblikah leasinga leasingodajalec kupi vozilo in vam ga da v uporabo, vi pa plačujete obroke. Razlika se pokaže na koncu.
- Finančni leasing: lastništvo po koncu obdobja preide na vas, leasingojemalca. Pravno in praktično je to nakup na obroke.
- Operativni leasing: po koncu pogodbe lastnik ostane leasingodajalec. Plačali ste uporabo vozila, ne vozila samega.
Iz tega izhajajo vse druge razlike: kdo vozilo vodi v poslovnih knjigah, kako se obračuna DDV, kdo nosi tveganje padca vrednosti in kaj se zgodi, če avto vrnete s preveč kilometri ali s praskami.
Primerjava na enem mestu
| Merilo | Finančni leasing | Operativni leasing (poslovni najem) |
|---|---|---|
| Lastništvo na koncu | preide na vas | ostane leasingodajalcu |
| Primerljivo z | dolgoročnim kreditom | dolgoročnim najemom |
| Tveganje padca vrednosti | nosite vi | večinoma leasingodajalec |
| Kilometrski limit | ga ni | je, presežni kilometri se zaračunajo |
| Stanje ob koncu | vaša stvar (prodaja, menjava) | vračilo v dogovorjenem stanju |
| Vozilo v knjigah podjetja | pri leasingojemalcu, ki ga amortizira | odvisno od računovodskih pravil |
| Pogosto vključeno | samo financiranje | lahko servis, pnevmatike, zavarovanje |
| Tipični uporabnik | fizične osebe, s.p., podjetja | podjetja in s.p. z voznim parkom |
Kako deluje finančni leasing
Finančni leasing je najpogostejša pot do lastnega vozila brez plačila celotne kupnine naenkrat. Postopek je običajno tak:
- Izberete vozilo in dobite predračun prodajalca.
- Leasingodajalec preveri vašo plačilno sposobnost (plačilne liste, izpiski, pri podjetjih bilance).
- Plačate polog oziroma lastno udeležbo, ostanek odplačujete v mesečnih obrokih.
- Med trajanjem pogodbe je vozilo formalno last leasingodajalca, vi pa ga vozite, zavarujete in vzdržujete.
- Po zadnjem obroku lastništvo preide na vas.
Prednosti: vozilo je na koncu vaše, kilometrov ni treba šteti, avto lahko kadarkoli prodate ali zamenjate (ob predčasnem odplačilu). Ker vozilo postane vaše, si vrednost, ki jo ima avto po koncu pogodbe, obdržite vi.
Slabosti: tveganje padca vrednosti nosite sami. Če se cena rabljenih vozil določenega modela znižuje hitreje od pričakovanj, to občutite ob prodaji. Stroške servisa, pnevmatik in zavarovanja praviloma krijete sami.
Kako deluje operativni leasing
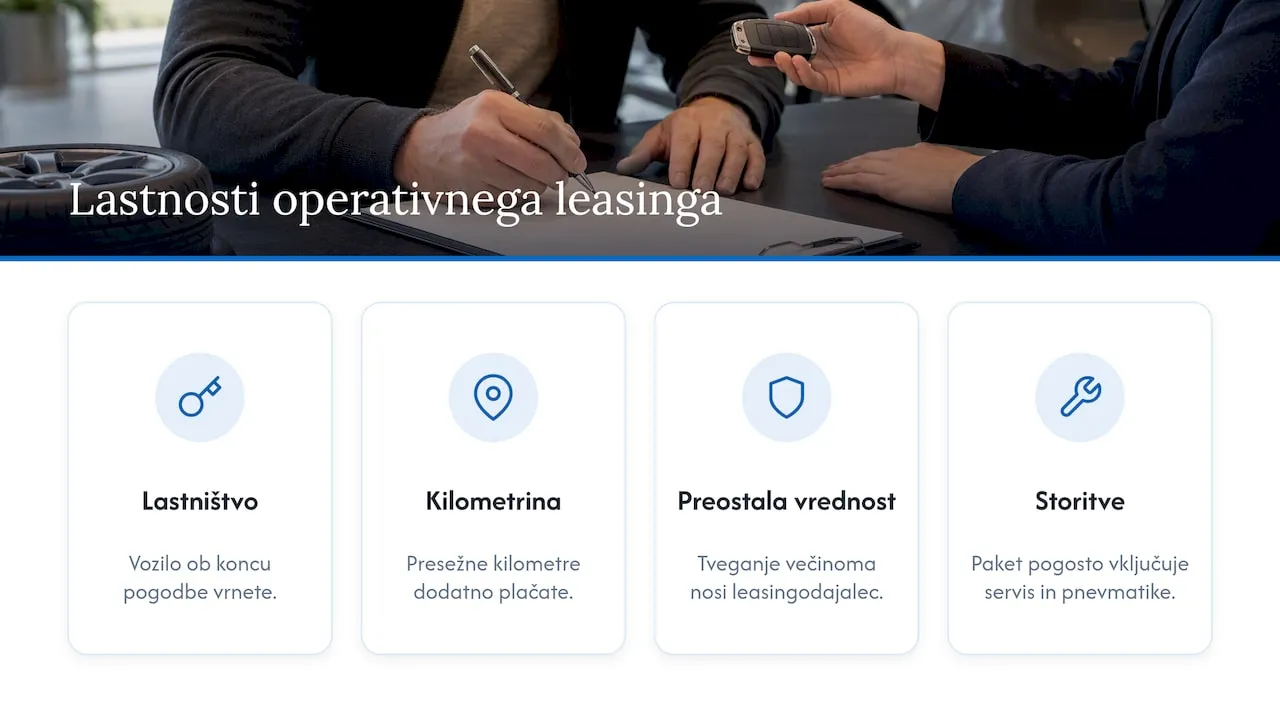
Pri operativnem leasingu plačujete najemnino za uporabo vozila za vnaprej dogovorjeno obdobje in kilometrino. Ob koncu vozilo vrnete, nato pa pogosto sklenete novo pogodbo za novejše vozilo.
Najemnina se izračuna predvsem iz razlike med nakupno ceno in pričakovano preostalo vrednostjo vozila ob koncu pogodbe, k temu pa se prištejejo financiranje in morebitne storitve. Zato na višino najemnine močno vplivata dogovorjena kilometrina in trajanje.
Prednosti: predvidljiv mesečni strošek, menjava vozila brez skrbi s prodajo, tveganje preostale vrednosti večinoma nosi leasingodajalec. V paket so pogosto vključene storitve, kot so servis, menjava pnevmatik in nadomestno vozilo.
Slabosti: vozilo nikoli ni vaše. Če prevozite več od dogovorjenega, plačate presežne kilometre. Ob vračilu se ocenjuje stanje vozila, poškodbe nad običajno obrabo pa se zaračunajo. Predčasna prekinitev je lahko draga.
Za fizične osebe operativni leasing obstaja, vendar je v Sloveniji še vedno precej manj razširjen kot pri podjetjih. Večina zasebnih kupcev, ki avto vozi pet let ali več, se odloči za finančni leasing ali kredit.
DDV in davki: kaj velja za podjetja in s.p.
Za podjetja je davčni vidik pogosto odločilen. Nekaj izhodišč:
- DDV: po pojasnilu portala Mladi podjetnik je za obravnavo DDV odločilno, ali pogodba določa prenos lastništva najpozneje ob plačilu zadnjega obroka. Če ga določa, se posel za DDV obravnava kot dobava blaga, zato se DDV praviloma obračuna na celotno vrednost vozila ob začetku pogodbe. Pri operativnem leasingu gre za storitev, DDV pa je del vsakega obroka najemnine.
- Amortizacija: pri finančnem leasingu vozilo vodite v svojih poslovnih knjigah kot osnovno sredstvo in ga amortizirate.
- Računovodska obravnava poslovnega najema: leta 2019 se je spremenil način obravnave operativnega leasinga v računovodstvu, zato poslovni najem pri delu podjetij ni več povsem zunaj bilance.
Pravico do odbitka vstopnega DDV za osebna vozila omejujejo posebna pravila. Preden izberete obliko leasinga zaradi davkov, svoj primer preverite pri računovodji ali davčnem svetovalcu. Posebej to velja, če vozilo uporabljate tudi zasebno ali če gre za uvoženo vozilo.
Kaj vas kot potrošnika ščiti zakon
Tu se oblika leasinga pokaže tudi pravno. Zakon o potrošniških kreditih (ZPotK-2) od dajalca financiranja zahteva, da v pogodbi jasno navede:
- vrsto financiranja in trajanje,
- obrestno mero in efektivno obrestno mero,
- skupni znesek, ki ga boste plačali,
- število in pogostost obrokov,
- druge stroške in zahtevana zavarovanja,
- pravico do predčasnega odplačila in morebitno nadomestilo zanj.
Pomembna podrobnost: zakon v svojem besedilu izvzema pogodbe o finančnem zakupu, pri katerih lastninska pravica ne preide na zakupnika. Če gre za čisti najem brez prenosa lastništva, zato ne računajte samodejno na enako zaščito, kot jo imate pri kreditu ali finančnem leasingu. Pri takšni pogodbi še posebej natančno preberite pogoje predčasne prekinitve in vračila.
Pri primerjavi ponudb uporabite isto logiko, kot jo pri bančnih storitvah priporoča Banka Slovenije. Efektivna obrestna mera je najbolj celovit kazalnik stroškov financiranja, ker poleg obresti zajame tudi stroške odobritve, vodenja in zavarovanja. Nizek začetni obrok z visokimi stroški odobritve ni ugodna ponudba.
Računski primer: kako primerjati obe ponudbi
Številke v tem primeru so izmišljene in služijo samo za ponazoritev metode. Dejanske ponudbe se razlikujejo glede na vozilo, obrestno mero in vašo boniteto.
Vzemimo vozilo v vrednosti 40.000 € in obdobje 48 mesecev.
Finančni leasing (ponazoritev):
- polog 8.000 €
- 48 obrokov po 720 € = 34.560 €
- skupaj plačano: 42.560 €
- ocenjena vrednost vozila po 4 letih: 22.000 €
- neto strošek uporabe: 42.560 € − 22.000 € = 20.560 €
Operativni leasing (ponazoritev):
- brez pologa, limit 20.000 km na leto
- 48 najemnin po 520 € = 24.960 €
- prevoženih 10.000 km preveč, po 0,10 € za kilometer = 1.000 €
- neto strošek uporabe: 25.960 €, vozila na koncu nimate
Kaj iz tega sledi:
- Nižji mesečni znesek še ne pomeni nižjega skupnega stroška.
- Pri finančnem leasingu je vse odvisno od tega, koliko bo avto vreden ob koncu. Če bo vreden manj od ocene, se razlika zmanjša ali obrne.
- Pri operativnem leasingu morda plačate več, vendar ste zaščiteni pred padcem vrednosti. V najemnini so lahko tudi storitve (servis, pnevmatike), ki bi jih sicer plačali posebej.
Zato vedno primerjajte isto stvar: skupni znesek vseh plačil, od katerega odštejete vrednost vozila, ki vam ostane.
Kdaj izbrati katero obliko
Finančni leasing izberite, če:
- želite, da je avto na koncu vaš,
- vozilo nameravate voziti dlje, kot traja pogodba,
- prevozite veliko kilometrov ali jih ne morete predvideti,
- kupujete rabljeno ali uvoženo vozilo,
- želite svobodo, da avto kadarkoli prodate, predelate ali zamenjate.
Operativni leasing izberite, če:
- ste podjetje ali s.p. in želite predvidljiv strošek brez skrbi s prodajo,
- vozilo menjate vsaka tri do štiri leta,
- je vaša letna kilometrina stabilna in znana,
- ne želite nositi tveganja padca vrednosti,
- vam ustreza paket s storitvami.
Če se niste prepoznali v nobenem seznamu, se vprašajte, kaj bo z avtom čez pet let. Če je odgovor “še vedno ga bom vozil”, je finančni leasing skoraj vedno bolj smiselna izbira.
Preden podpišete pogodbo: kontrolni seznam
- Zahtevajte celoten izračun s skupnim zneskom in EOM, ne samo mesečnega obroka.
- Preverite vse stroške: odobritev, vodenje, zavarovanje, stroški ob koncu pogodbe.
- Preberite pogoje predčasnega odplačila ali prekinitve. To je pomembno, če avto morda prodate prej.
- Pri operativnem leasingu preverite kilometrski limit in ceno presežnega kilometra.
- Vprašajte, kako se ocenjuje stanje ob vračilu in kaj šteje za običajno obrabo.
- Preverite obvezno zavarovanje: pri leasingu leasingodajalci običajno zahtevajo kasko zavarovanje.
- Pri podjetju se posvetujte z računovodjo o DDV in amortizaciji, preden podpišete.
Leasing pri rabljenem in uvoženem vozilu
Pri rabljenih premium vozilih, posebej uvoženih, je finančni leasing v praksi najpogostejša oblika. Kupec vozilo izbere zaradi konkretnega modela, opreme in cene, zato ga običajno želi tudi obdržati.
Pri uvozu loči leasing od drugih stroškov. Davek na motorna vozila in registracija sta samostojni postavki, ki ju morate poznati že pri izračunu. Odmera davka je danes hitra: po letnem poročilu Finančne uprave je avtomatizacija povprečni čas odmere davka na motorna vozila januarja 2025 skrajšala na 2,8 dni. Kljub temu morajo biti ti stroški v ponudbi jasno navedeni in ločeni od cene financiranja.
Preverjena zgodovina vozila je pri leasingu še pomembnejša kot pri plačilu z gotovino. Če vozilo postane vaše, nosite tveganje njegove vrednosti. Avto z nejasno servisno zgodovino ali prevrtenimi kilometri izgubi vrednost hitreje, in to plačate vi.
Naš pogled
V praksi vidimo, da večina strank, ki pridejo k nam po premium rabljeno vozilo, vpraša najprej po višini obroka. Mi začnemo drugače: vprašamo, koliko časa boste avto vozili in kaj želite z njim narediti potem. Šele nato pripravimo izračun.
Za zasebne kupce rabljenih in uvoženih vozil je finančni leasing ali kredit skoraj vedno pravi odgovor. Avto postane vaš, kilometrov ni treba šteti, ob menjavi pa ga lahko prodate ali ga ponudite v odkup ali komisijsko prodajo. Ker pri lastništvu nosite tveganje vrednosti, mora biti vozilo preverjeno. Zato iščemo samo po dejanski zalogi, brez izmišljenih zadetkov, in strankam razkrijemo zgodovino in stanje vozila.
Še en nasvet iz prakse: ne podpišite ničesar, dokler avta ne vidite v živo. Pri uvozu po naročilu zato plačate le aro, preostanek pa šele po ogledu vozila. Financiranje uredimo, ko ste prepričani, da je to pravi avto.
Avtomobili.si
Financiranje vozila pri Avtomobili.si
Če ste se odločili za lastno vozilo, vam pri nas uredimo financiranje z leasingom ali kreditom do 96 mesecev, za vozila z naše zaloge in za uvožena vozila. Poskrbimo za vso dokumentacijo, od iskanja vozila do podpisa pogodbe. Na voljo je tudi plačilo v kriptovalutah.
- Oglejte si preverjena rabljena vozila na zalogi, na primer rabljene Audije ali Mercedes-Benz.
- Želenega modela ni na zalogi? Uredimo uvoz vozila po naročilu ali uvoz iz Nemčije.
- Imate avto za menjavo? Naredimo brezplačno cenitev vozila.
Na podlagi več kot 333 mnenj imamo povprečno oceno 4,9/5. Povejte nam, kakšno vozilo iščete, in pripravili vam bomo pregleden izračun.
Pogosta vprašanja
Ali lahko operativni leasing sklene tudi fizična oseba?
Lahko, vendar je ta oblika v Sloveniji namenjena predvsem podjetjem in samostojnim podjetnikom. Fizična oseba, ki avto vozi več let, običajno plača manj s finančnim leasingom ali kreditom, ker ji na koncu ostane vozilo s tržno vrednostjo.
Ali je finančni leasing isto kot kredit?
Po učinku sta si podobna, saj na koncu postanete lastnik. Razlika je v tem, da je pri leasingu do zadnjega obroka lastnik leasingodajalec, pri kreditu pa ste lastnik vi od začetka. Pri obeh primerjajte efektivno obrestno mero in skupni znesek plačil.
Kaj se zgodi, če pri operativnem leasingu prevozim več kilometrov?
Presežne kilometre plačate po ceni, ki je določena v pogodbi. Zato kilometrski limit nastavite realno, z nekaj rezerve. Nekateri ponudniki dovolijo tudi prilagoditev limita med trajanjem pogodbe.
Ali lahko finančni leasing odplačam predčasno?
Pri potrošniškem financiranju vam pravico do predčasnega odplačila daje zakon, pogodba pa mora navesti morebitno nadomestilo. Pred podpisom preverite, koliko bi to stalo, posebej če nameravate avto prodati pred koncem pogodbe.
Ali lahko z leasingom kupim uvoženo rabljeno vozilo?
Da, finančni leasing in kredit sta pri uvoženih rabljenih vozilih običajna. Pri nas financiranje do 96 mesecev uredimo tudi za vozila, ki jih uvozimo po naročilu.
Viri
- SPOT: Leasing
- Mladi podjetnik: Kaj je leasing, DDV in davčna obravnava
- Znajdi se: Operativni leasing po novem
- PISRS: Zakon o potrošniških kreditih (ZPotK-2)
- Banka Slovenije: Primerjava stroškov nekaterih bančnih storitev za potrošnike, februar 2026
- FURS: Letno poročilo Finančne uprave za leto 2024