Polog pri leasingu: koliko plačati in kako izbrati višino
Kaj je polog pri leasingu, koliko ga plačati in kako vpliva na obrok. Izračuni na primeru vozila, nasveti pred podpisom in razlika med pologom in aro.
Polog pri leasingu, imenovan tudi lastna udeležba, je znesek, ki ga ob podpisu pogodbe plačate sami. Preostanek cene vozila financira leasingodajalec. Zakon minimalne višine pologa ne določa, zato je ta stvar dogovora med vami in ponudnikom financiranja. Višji polog pomeni nižji mesečni obrok in manj plačanih obresti. Nižji polog vam pusti več denarja na računu, a vozilo na koncu plačate dražje. V nadaljevanju na konkretnem primeru pokažemo, koliko različna višina pologa spremeni obrok in skupni strošek, kaj preverite pred podpisom in kako se polog razlikuje od are, ki jo plačate pri uvozu vozila.
Na kratko
- Polog je vaš začetni delež ob podpisu pogodbe o finančnem leasingu. Zmanjša znesek, ki ga financirate, zato sta nižja tudi obrok in strošek obresti.
- Zakon ne predpisuje minimalnega pologa. Ponudniki ga v praksi zahtevajo, ker s tem zmanjšajo svoje tveganje.
- Na vozilu za 25.990 € in 60 mesecih vam 20-odstotni polog v našem ponazoritvenem izračunu prihrani približno 978 € obresti v primerjavi s financiranjem brez pologa.
- Ponudbe primerjajte po EOM, ne po obroku. Efektivna obrestna mera vključuje tudi stroške, ki jih obrok ne pokaže.
- Ara ni polog. Ara rezervira vozilo pri uvozu, polog pa je del pogodbe o financiranju.
Kazalo
- Kaj je polog pri leasingu
- Zakaj ponudniki polog sploh zahtevajo
- Koliko polog spremeni obrok: izračun na primeru
- Polog in ara pri uvozu vozila nista isto
- Kako izberete pravo višino pologa
- Kaj preverite pred podpisom pogodbe
- Naš pogled na polog
- Financiranje pri nas: od izbire do ključev
- Pogosta vprašanja
- Viri
Kaj je polog pri leasingu
Pri leasingu dajalec leasinga kupi predmet leasinga in ga da jemalcu v uporabo. Pri finančnem leasingu vozilo do zadnjega obroka ostane v lasti leasingodajalca, vi pa ga uporabljate, vzdržujete in odplačujete. Po zadnjem obroku vozilo preide v vašo last.
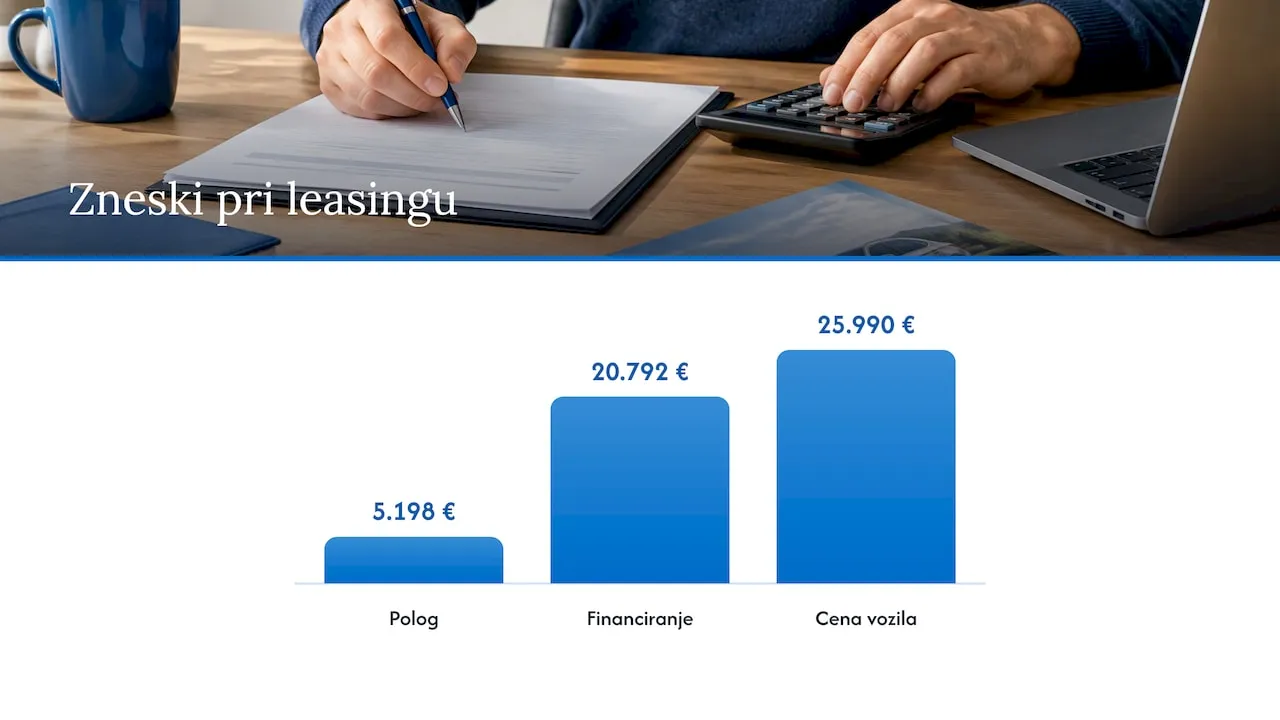
Polog je prvi denar, ki ga v ta posel vložite sami. Plačate ga enkrat, praviloma ob podpisu pogodbe ali pred prevzemom vozila. Od cene vozila se odšteje, preostanek pa razdelite na obroke.
Preprost primer:
- cena vozila: 25.990 €
- polog 20 %: 5.198 €
- znesek financiranja: 20.792 €
Obresti se obračunajo samo od zneska financiranja. Vsak evro pologa je torej evro, od katerega ne plačate obresti.
Polog, lastna udeležba, prvi obrok: isto ali ne?
V pogodbah in oglasih boste naleteli na različne izraze. »Polog« in »lastna udeležba« pri finančnem leasingu pomenita isto: vaš začetni delež. »Prvi obrok« je lahko sopomenka za polog ali pa pomeni prvi redni mesečni obrok. Pri operativnem leasingu oziroma poslovnem najemu ponudniki uporabljajo tudi izraze, kot sta varščina ali predplačilo najemnine, ki imajo lahko drugačen pomen. Ko vidite enega od teh izrazov, v pogodbi preverite, ali se znesek odšteje od cene vozila, ali se vam ob koncu vrne in ali vpliva na izračun obresti.
Zakaj ponudniki polog sploh zahtevajo
Finančni leasing je po ekonomski naravi zelo podoben dolgoročnemu kreditu. Razlika je v zavarovanju: predmet leasinga je sam po sebi zavarovanje, saj je leasingodajalec lastnik vozila. Zato so postopki pogosto hitrejši in dodatna zavarovanja manj zahtevna kot pri klasičnem bančnem posojilu.
Vozilo pa s časom izgublja vrednost. Če bi ponudnik financiral celotno ceno, bi bil v prvih letih znesek dolga lahko višji od tržne vrednosti avtomobila. Polog to razliko zmanjša. Zato ponudniki pri višjem pologu pogosto lažje odobrijo financiranje, ponudijo boljše pogoje ali sprejmejo daljšo dobo odplačevanja.
Za vas to pomeni dvoje:
- Polog je pogajalski adut. Pripravljenost na višji polog lahko izboljša ponudbo.
- Polog ni izgubljen denar. Je del kupnine, ki ga plačate vnaprej namesto v obrokih z obrestmi.
Koliko polog spremeni obrok: izračun na primeru
Za ponazoritev smo vzeli vozilo iz naše ponudbe, Audi A4 Avant 2020 z 74.000 km po ceni 25.990 €. Izračun je narejen z enakimi mesečnimi obroki, 60-mesečno dobo in predpostavljeno letno obrestno mero 7 %. To ni ponudba nobenega ponudnika, temveč primer, ki pokaže razmerja. Dejanska obrestna mera in stroški so odvisni od ponudnika, vaše kreditne sposobnosti in vozila.
| Polog | Znesek pologa | Znesek financiranja | Mesečni obrok (60 mes.) | Obresti skupaj |
|---|---|---|---|---|
| 0 % | 0 € | 25.990 € | 514,63 € | 4.888 € |
| 10 % | 2.599 € | 23.391 € | 463,17 € | 4.399 € |
| 20 % | 5.198 € | 20.792 € | 411,71 € | 3.910 € |
| 30 % | 7.797 € | 18.193 € | 360,24 € | 3.422 € |
Kaj iz tabele preberete:
- Vsakih 10 odstotnih točk pologa pri tem vozilu zniža obrok za približno 51 € na mesec.
- Razlika v obrestih med 0 % in 30 % pologa znaša približno 1.466 €.
- Skupni strošek se zniža, a ne dramatično. Največji učinek pologa je na mesečni obrok, kar je pomembno, če imate omejen mesečni proračun.
Daljša doba ali višji polog?
Pogosta dilema: ali raje plačati več na začetku ali podaljšati dobo. Primerjava pri istem vozilu in isti obrestni meri:
| Kombinacija | Mesečni obrok | Obresti skupaj |
|---|---|---|
| 20 % polog, 60 mesecev | 411,71 € | 3.910 € |
| 20 % polog, 84 mesecev | 313,81 € | 5.568 € |
| 20 % polog, 96 mesecev | 283,47 € | 6.421 € |
| 0 % polog, 96 mesecev | 354,34 € | 8.027 € |
Daljša doba zniža obrok, a poveča skupne obresti. Brez pologa in z najdaljšo dobo v našem primeru plačate več kot dvakrat toliko obresti kot z 20-odstotnim pologom na 60 mesecev. Pri daljših dobah upoštevajte tudi, da bo vozilo ob koncu odplačevanja starejše in vredno manj.
Polog in ara pri uvozu vozila nista isto
Ko vozilo kupujete iz tujine, se pogosto srečate z dvema zneskoma vnaprej. Pomembno je, da ju ločite.
Ara je znesek, s katerim potrdite resen namen nakupa in rezervirate vozilo. Pri nas uvoz vozila poteka s plačilom are, preostanek pa plačate šele po ogledu vozila v živo. Tako ne tvegate celotne kupnine za avto, ki ga še niste videli.
Polog je del pogodbe o financiranju. Plačate ga, ko je vozilo izbrano in je financiranje odobreno.
Kako se to v praksi poveže:
- Izberete vozilo na zalogi ali nam poveste, kaj iščete za uvoz po naročilu.
- S plačilom are vozilo rezervirate.
- Vozilo si ogledate v živo.
- Če se odločite za financiranje, uredimo ponudbo in določimo višino pologa.
- Podpišete pogodbe, plačate polog, preostanek pokrijejo obroki.
Pred podpisom vprašajte, ali se že plačana ara upošteva pri pologu ali pri kupnini. Odgovor naj bo zapisan v pogodbi.
Kako izberete pravo višino pologa
Enotne pravilne številke ni. Odločite se po teh merilih:
- Rezerva za nepredvidene stroške. Ne vložite v polog vsega prihranjenega denarja. Po nakupu vas čakajo zavarovanje, registracija, pnevmatike in redni servis.
- Mesečni proračun. Obrok naj vas ne spravi v stisko tudi v mesecu, ko pride nepričakovan račun.
- Cena denarja drugje. Če prihranki na računu prinašajo malo, vam polog prihrani več, kot bi zaslužili z njimi. Če imate drug dražji dolg, ga je smiselno najprej zmanjšati.
- Starost in vrednost vozila. Pri dražjem ali starejšem vozilu višji polog zmanjša razliko med dolgom in tržno vrednostjo.
- Načrti za predčasno odplačilo. Če pričakujete večji priliv, lahko izberete nižji polog in kasneje del dolga odplačate predčasno.
- Staro vozilo kot polog. Vrednost vozila, ki ga prodate ali zamenjate, lahko uporabite kot vir za polog. Več o tem v vodniku staro za novo brez izgube.
Sami kot razumno izhodišče za premisleke pri rabljenih vozilih pogosto uporabljamo razpon med 10 in 30 % cene, vendar naj o končni višini odloča vaš proračun, ne pravilo.
Kaj preverite pred podpisom pogodbe
Polog je le en del ponudbe. Pred podpisom preverite še te točke.
1. Efektivna obrestna mera (EOM)
EOM vključuje obresti in druge stroške financiranja, zato je najzanesljivejši način za primerjavo ponudb. Oglasi za potrošniške kredite morajo jasno in poudarjeno navajati podatke o stroških kredita, če omenjajo obrestno mero. Banka Slovenije vsakih šest mesecev objavi povprečne efektivne obrestne mere potrošniških kreditov, zadnjič za obdobje od 1. 1. 2026 do 30. 6. 2026. S tem podatkom hitro vidite, ali je ponudba nad ali pod povprečjem.
2. Leasing je potrošniški kredit
V pogovoru pogosto slišite, da leasing ni kredit. Zakon je jasen: pogodbe o finančnem najemu (leasingu) se štejejo za potrošniške kredite. To pomeni, da vas varuje potrošniška zakonodaja, hkrati pa se leasing upošteva pri vaši zadolženosti.
3. SISBON in vaša kreditna zgodovina
SISBON je sistem, ki članom omogoča izmenjavo podatkov o zadolženosti posameznikov. Vaš leasing in morebitne zamude pri plačilih vplivajo na to, kako bodo ponudniki presojali vaše prihodnje vloge. Če menite, da so podatki o vas napačni, lahko pri članu, ki jih je posredoval, zahtevate popravek ali izbris. Preverite svoje stanje pred oddajo vloge, da vas zavrnitev ne preseneti.
Kreditne evidence so urejene po državah različno. V Južni Afriki na primer obstajajo pravne storitve za urejanje kreditne evidence pred financiranjem avtomobila. V Sloveniji se s svojimi podatki obrnete na člana sistema SISBON ali na Banko Slovenije.
4. Predčasno odplačilo
Kot potrošnik imate pravico leasing kadarkoli odplačati predčasno. Pri tem ste upravičeni do znižanja skupnih stroškov za obresti in stroške preostalega obdobja. Pri fiksni obrestni meri lahko ponudnik zaračuna nadomestilo do 1 % odplačane glavnice, če je do konca pogodbe več kot leto dni, oziroma do 0,5 %, če je do konca leto ali manj. To velja, kadar predčasna odplačila v 12 mesecih presežejo 10.000 €. Če ste v dvomih, kako to velja za vašo pogodbo, vprašajte ponudnika za pisni izračun.
5. Povezana pogodba o nakupu
Pogodba o nakupu vozila in pogodba o leasingu sta pogosto povezani. Sodna praksa s področja varstva potrošnikov kaže, da lahko odstop od prodajne pogodbe vpliva tudi na leasing. Če ima vozilo stvarne napake, posvetujte se s pravnikom ali potrošniško organizacijo, preden prenehate plačevati obroke. Leasingodajalec je kot lastnik vozila dobro zavarovan in lahko ob neplačilu hitro odstopi od pogodbe.
6. Usoda pologa ob predčasni prekinitvi
Preberite, kaj se zgodi s pologom, če pogodba predčasno preneha, na primer ob odstopu, kraji ali uničenju vozila. Polog se praviloma ne vrača kot gotovina, ampak se upošteva pri obračunu. Natančna pravila so zapisana v splošnih pogojih vsakega ponudnika.
Naš pogled na polog
Pri financiranju vozil vsak dan vidimo isto napako: kupci primerjajo ponudbe samo po mesečnem obroku. Obrok lahko vsak ponudnik zniža z daljšo dobo ali višjim pologom, a s tem se slika skupnih stroškov popolnoma spremeni. Zato strankam vedno pokažemo več različic z različnimi pologi in dobami ter skupni znesek, ki ga boste plačali.
Drugo, kar priporočamo: polog naj bo odločitev, ne posledica. Najprej izberite vozilo z znano zgodovino in stanjem, nato določite polog glede na svoj proračun. Ne obratno. Zato pri nas iskanje poteka samo po dejanski zalogi, brez izmišljenih zadetkov, uvoz pa z aro in plačilom preostanka po ogledu v živo. Ko veste, kaj kupujete, se je o financiranju veliko lažje mirno dogovoriti.
Tretje: če imate vozilo za prodajo, je to pogosto najboljši vir pologa. Z odkupom ali komisijsko prodajo starega vozila lahko pokrijete del ali celoten polog, ne da bi segli v prihranke.
Avtomobili.si
Financiranje pri nas: od izbire do ključev
Pri nas uredimo financiranje vozila do 96 mesecev, s kreditom ali leasingom. Povejte nam, koliko želite plačati ob podpisu in kakšen obrok vam ustreza, mi pa pripravimo izračun. Poskrbimo za vse korake, od iskanja vozila do podpisa pogodbe. Vozilo lahko izberete med preverjenimi rabljenimi vozili na zalogi ali ga za vas uvozimo. Če želite staro vozilo uporabiti za polog, vam najprej naredimo brezplačno cenitev vozila. Na podlagi več kot 333 mnenj imamo povprečno oceno 4,9/5.
Pogosta vprašanja
Ali lahko vzamem leasing brez pologa?
Zakon pologa ne zahteva, zato je financiranje brez pologa mogoče, če ga ponudnik odobri. Računajte na višji obrok in več plačanih obresti. V našem primeru je bil obrok brez pologa za približno 103 € višji kot pri 20-odstotnem pologu.
Ali se polog vrne, če vozilo vrnem ali pogodbo prekinem?
Polog pri finančnem leasingu je del kupnine, zato se praviloma ne vrača kot gotovina. Ob predčasni prekinitvi se upošteva pri končnem obračunu po splošnih pogojih ponudnika. Pred podpisom preberite člen o prenehanju pogodbe.
Ali lahko za polog uporabim svoje staro vozilo?
Da. Vrednost vozila, ki ga prodate ali zamenjate, lahko pokrije del ali celoten polog. Pri nas najprej opravimo brezplačno cenitev, nato pa uskladimo odkup in financiranje novega vozila.
Je bolje dati višji polog ali izbrati daljšo dobo?
Višji polog zniža skupne obresti, daljša doba pa jih poveča. Če imate dovolj rezerve za nepredvidene stroške, je višji polog praviloma cenejša pot. Če potrebujete nizek obrok, izberite kombinacijo, pri kateri skupni strošek še sprejemate.
Viri
- Leasing, SPOT
- O SISBON, Banka Slovenije
- SISBON za posameznike, Banka Slovenije
- Povprečne efektivne obrestne mere potrošniških kreditov, Banka Slovenije
- Zakon o potrošniških kreditih
- Zakon o potrošniških kreditih, oglaševanje
- Sodna praksa, Urad RS za varstvo potrošnikov
- Credit clearance for car finance, MaxLaw