Uvoz vozila in DDV: kdaj plačate 22 % in kako ravnati
Preverite, kdaj pri uvozu vozila plačate 22 % DDV, kako pravila ločijo novo in rabljeno vozilo ter kdaj oddate prijavo DDV. Izognite se napakam.
Pri uvozu vozila v Sloveniji se 22 % DDV obračuna pri novem prevoznem sredstvu in pri uvozu iz tretjih držav v okviru carinskega postopka. Novo vozilo je tisto, ki je mlajše od šestih mesecev od prve registracije ali ima manj kot 6.000 prevoženih kilometrov. Pri pridobitvi iz EU se uporablja prijava DDV-PPS. Spodaj pojasnjujemo, kaj to pomeni za vas.
Na kratko:
- Pri nakupu iz EU ni carinjenja, vendar morate v 15 dneh od pridobitve vložiti napoved za DMV in praviloma obrazec DDV-PPS.
- Carina praviloma znaša 10 %, z dokazili pa je lahko od 0 % do 6,5 %; DDV v višini 22 % se obračuna na carinsko vrednost, carino in DMV.
- Fizična oseba pri nakupu rabljenega vozila od zasebnika v EU praviloma ne plača DDV, podjetje pa odbitek uveljavlja le pod zakonskimi pogoji.
- Pri vozilu brez ES homologacije je potrebna posamična odobritev, prilagoditve pa lahko povečajo stroške; to preverite pred nakupom, zlasti pri uvozu zunaj Evrope.
- Registracijski organ vozila ne registrira brez potrdila o plačilu DDV, odločbe o DMV in usklajenih dokumentov z enako identifikacijsko številko.
Kazalo
- Kdaj je vozilo za davčne namene novo in kdaj rabljeno?
- Kako deluje pridobitev vozila iz druge države članice EU?
- Uvoz iz tretjih držav: carina, DMV in osnova za DDV
- Primer izračuna in kontrolni seznam dokumentov
- Roki in oddaja prijav: eDavki, eCarina in pogoste napake
- Kaj še lahko plačate pri uvozu: trošarina in druge dajatve
- Oprostitve in izjeme pri DDV pri uvozu vozil
- Kako starost in homologacija vozila vplivata na dajatve in DDV
- Vračilo DDV pri nakupu rabljenega vozila iz EU
- Tehnični pregled in homologacija po uvozu vozila
- Kako vam pri uvozu pomagamo mi: izkušnje z DDV, carino in registracijo
- Kako začeti uvoz z nami: od povpraševanja do registracije
- Pogosta vprašanja
- Viri
Kdaj je vozilo za davčne namene novo in kdaj rabljeno?
Davčna uprava ne gleda le na videz vozila ali na to, kaj piše v oglasu. Po pravilih Finančne uprave je novo prevozno sredstvo vozilo, dobavljeno pred potekom šestih mesecev od prve registracije ali z manj kot 6.000 prevoženimi kilometri. Dovolj je, da je izpolnjen eden od obeh pogojev, in vozilo se za DDV šteje za novo.
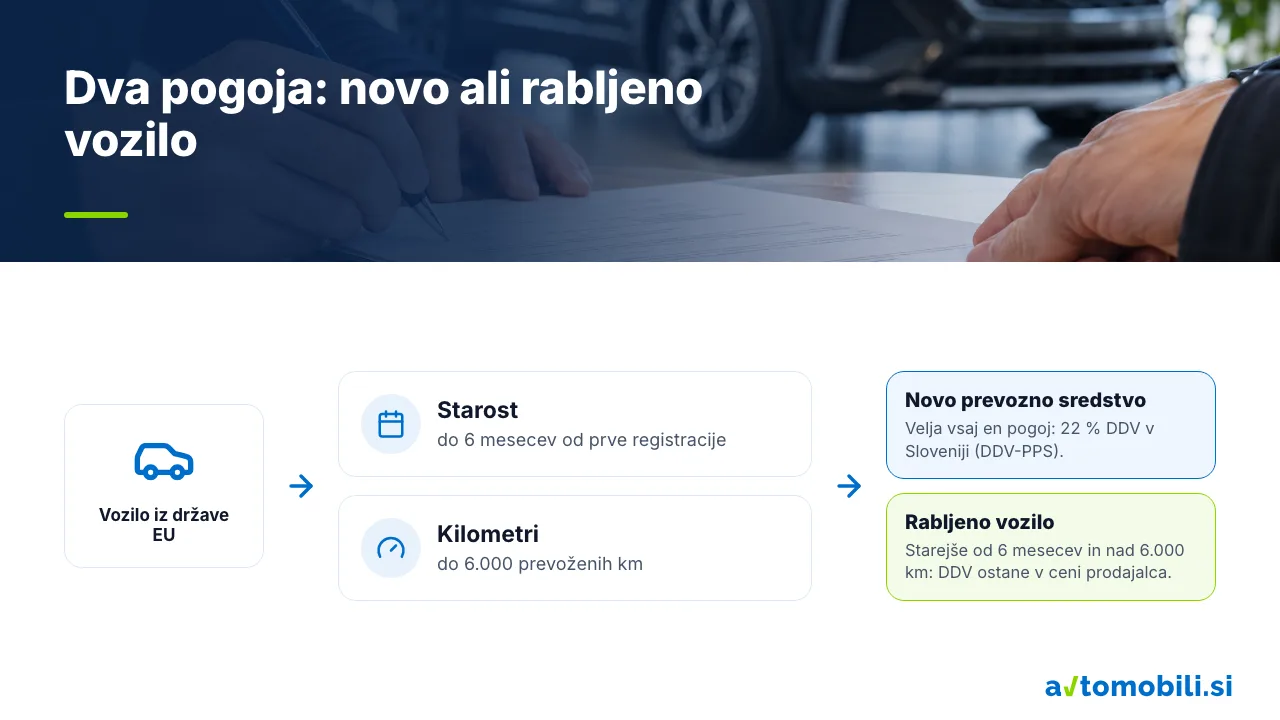
Rabljeno je torej šele vozilo, ki je hkrati starejše od šestih mesecev in je prevozilo več kot 6.000 kilometrov. Ta razlika odloča o tem, ali se DDV obračuna po splošnih pravilih za novo vozilo ali po ureditvi za rabljena prevozna sredstva. Pri nakupu iz EU zato vedno najprej preverite oba podatka.
Preden podpišete pogodbo, na dokumentih preverite:
- datum prve registracije, ki ga najdete v prometnem dovoljenju ali enakovrednem tujem dokumentu;
- stanje števca kilometrov, ki mora ustrezati zapisu na računu in morebitnemu servisnemu zgodovinskemu izpisu;
- račun prodajalca z navedeno vrsto vozila, identifikacijsko številko in zneskom;
- označbo DDV na računu, torej ali je tujina DDV že obračunala in ali je bil prikazan ločeno.
Če se podatki ne ujemajo, je bolje to razčistiti pred nakupom kot pred registracijo. Pomanjkljiva ali neusklajena dokumentacija je pogost razlog za zamude.
Kako deluje pridobitev vozila iz druge države članice EU?
Pri pridobitvi iz EU ni carinjenja, saj gre za promet znotraj skupnega trga. Pravila pa kljub temu zahtevajo prijavo. Finančna uprava opisuje postopke za pridobitev rabljenega ali novega prevoznega sredstva iz EU in obveznost vložitve napovedi za odmero DMV s priloženo dokumentacijo.
Praktični koraki so naslednji:
- Pridobite račun prodajalca in dokumente o vozilu, vključno s podatkom o prvi registraciji.
- Ugotovite, ali je vozilo novo ali rabljeno po merilih iz prejšnjega razdelka.
- V 15 dneh od pridobitve vložite napoved in prijavo pridobitve, praviloma obrazec DDV-PPS.
- Plačajte odmerjene dajatve in shranite potrdila.
- S potrdili se zglasite na registraciji.
Za podjetja in fizične osebe veljajo različne rešitve. Davčni zavezanci pri pridobitvi rabljenih vozil iz EU za nadaljnjo prodajo izkažejo DDV v rednem obračunu. Fizične osebe vložijo prijavo, kadar gre za obdavčljivo pridobitev. Brez predložene zahtevane dokumentacije registracijski organ vozila ne registrira, zato nikoli ne odlašajte z vlogo do zadnjega dne.
Uvoz iz tretjih držav: carina, DMV in osnova za DDV
Pri uvozu iz tretjih držav, na primer iz Združenih držav Amerike ali Velike Britanije, vozilo najprej opravi carinski postopek. Finančna uprava navaja, da je treba plačati carino, DMV in DDV po stopnji 22 %. Pomembno je, da DDV ni obračunan od same nabavne cene, ampak od seštevka vseh postavk pred njim.
Davčna osnova za DDV obsega:
- carinsko vrednost, to je nabavna cena vozila skupaj s prevozom do območja EU;
- znesek carine;
- znesek DMV, to je davek na motorna vozila.
Carinska stopnja je praviloma 10 %, razen če se uveljavlja preferencialna tarifna obravnava, ki se giblje med 0 % in 6,5 %. Katera stopnja velja za vaše vozilo, je odvisno od porekla in dokazil, ki jih predložite.
| Postavka | Vpliv na končni strošek |
|---|---|
| Nabavna cena in prevoz do EU | Tvorita carinsko vrednost |
| Carina | Prištejemo osnovi za DDV |
| DMV | Prištejemo osnovi za DDV |
| DDV 22 % | Obračuna se na seštevek vseh prejšnjih postavk |
Zaradi tega zaporedja lahko končni znesek bistveno naraste, če dajatev ne upoštevate že pri načrtovanju nakupa.
Primer izračuna in kontrolni seznam dokumentov
Ti podatki so zgolj ilustrativni in ne predstavljajo tržnih vrednosti.
- Carinska vrednost: 20.000 € + 1.000 € = 21.000 €.
- Carina 10 %: 2.100 €.
- Predpostavimo DMV v višini 1.500 €, ki ga določi odmera.
- Osnova za DDV: 21.000 € + 2.100 € + 1.500 € = 24.600 €.
- DDV 22 %: 5.412 €.
Skupni davčni dodatek znaša 2.100 € + 1.500 € + 5.412 € = 9.012 €. Dejanski DMV in carina pa se razlikujeta glede na vozilo in poreklo, zato vedno računajte z odločbo o odmeri.
Pri uvozu iz tretjih držav DDV obračunamo na carinsko vrednost, carino in DMV skupaj. Zato nikoli ne računajte DDV samo od nakupne cene.
Pred obiskom registracije pripravite:
- račun in prometno dovoljenje iz tujine;
- COC ali drugo potrdilo o skladnosti;
- potrdilo o carinjenju, če gre za tretjo državo;
- odločbo o odmeri DMV;
- potrdilo o plačilu DDV in DMV.
Brez teh potrdil registracija ni mogoča. Preverite, da se podatki na vseh dokumentih ujemajo, predvsem identifikacijska številka vozila.
Roki in oddaja prijav: eDavki, eCarina in pogoste napake
Najpomembnejši rok je 15 dni od pridobitve vozila za vložitev napovedi za odmero DMV in prijavo DDV-PPS. Kdor uvaža iz tretjih držav, mora vozilo opraviti carinski postopek. Postopek lahko izvede špediter ali uvoznik sam prek eCarine. DDV se poravna v okviru carinskega postopka.
Običajni koraki:
- Določite, ali gre za pridobitev iz EU ali uvoz iz tretje države.
- Vložite napoved prek eDavkov oziroma opravite carinjenje prek eCarine.
- Poravnajte odmerjene dajatve v določenem roku.
- Zberite potrdila in jih predložite registracijskemu organu.
Strokovni nasvet: Roke štejte od dneva pridobitve vozila, ne od dneva registracije, in vsa potrdila shranite tako v digitalni kot v papirni obliki.
Brez potrjene odmere DMV in potrdila o plačilu DDV registracijski organ vozila ne sme registrirati. Najpogostejše napake so zamujen rok, neusklajeni podatki na dokumentih in napačna ocena, ali je vozilo novo ali rabljeno.
Kaj še lahko plačate pri uvozu: trošarina in druge dajatve
Poleg carine, DMV in DDV se pri uvozu vozil pojavljajo tudi druga vprašanja o dajatvah. Pri osebnih vozilih se lahko pojavijo tudi vprašanja glede trošarin. Za informacije o morebitnih trošarinah v vašem primeru se obrnite na carinski organ. Natančno stanje za vaš primer preverite pri carinskem organu.
Stvari, ki jih je vredno preveriti vnaprej:
- ali ima vozilo posebno namembnost ali predelavo, ki spremeni obravnavo dajatev;
- ali so za vozilo ob uvozu predpisane dodatne takse ali pristojbine ob registraciji;
- ali se dajatve plačujejo ob carinjenju ali v ločenem postopku po prijavi.
Pri tem se zanesite na uradne informacije, ker se pravila lahko spremenijo. Če niste prepričani, kateri postopek velja za vaš primer, je razumno, da vnaprej vprašate Finančno upravo ali strokovnjaka. Vsaka neobračunana dajatev se namreč izkaže šele ob registraciji, ko je popravljanje počasnejše in dražje.
Mi svojim strankam zato pred nakupom razložimo, katere dajatve pričakovati.
Oprostitve in izjeme pri DDV pri uvozu vozil
Splošno pravilo je jasno: DDV se obračuna, izjeme pa so ozke in jih je treba dokazati. Pri pridobitvi iz EU se pri fizičnih osebah, ki kupijo rabljeno vozilo od zasebnika v drugi državi članici, DDV praviloma ne plača, če je že bil poravnan v državi nakupa. Pri podjetjih je to precej drugače, saj davčni zavezanci DDV izkažejo v rednem obračunu.
Posebni primeri, kjer lahko veljajo drugačna pravila, so:
- selitev ali dedovanje, kjer se lahko uporabijo posebne olajšave;
- vozila, uvožena za posebne namene ali za osebe s posebnim statusom;
- začasni uvoz, ki ima lastne pogoje in roke.
Za vsako od teh izjem velja, da jo je treba uveljavljati pisno, s predpisanimi dokazili. Vloge ni mogoče nadomestiti z ustno zahtevo na registraciji. Izjema ne velja samodejno, tudi če izpolnjujete pogoje: brez ustrezne vloge in potrdila vam bodo DDV obračunali po splošnih pravilih.
Če menite, da vaš primer spada med izjeme, pred nakupom preverite uradne informacije in zberite dokazila. Dvomljive primere raje preverite pred nakupom, preden se zavežete kakršnemu koli znesku.
Kako starost in homologacija vozila vplivata na dajatve in DDV
Starost vozila vpliva na dajatve na dva načina. Prvič, ločnica med novim in rabljenim vozilom določa, po katerih pravilih se obračuna DDV. Drugič, pri DMV se lahko obravnava rabljenega vozila razlikuje od obravnave novega. Znesek preverite glede na konkretno vozilo in odločbo o odmeri.
Homologacija pa vpliva predvsem na postopek registracije. Vozilo z ES-homologacijo poenostavi postopek, saj gre za potrditev, da ustreza enotnim evropskim predpisom. Agencija za varnost prometa opisuje, da neevropska vozila pogosto zahtevajo posamično odobritev in dodatne prilagoditve.
Praktični nasveti:
- pri uvozu iz tretjih držav preverite, ali ima vozilo ES-homologacijo ali enakovredno potrdilo;
- brez ES-homologacije je potrebna posamična odobritev, kar podaljša postopek;
- prilagoditve vozila, na primer osvetlitev ali merilnik hitrosti v drugih enotah, lahko povečajo skupni strošek.
Starost vozila in njegova homologacija torej skupaj odločata o tem, koliko časa in denarja bo uvoz zahteval. Pri vozilih, ki izvirajo zunaj Evrope, zato priporočamo, da skupne stroške ocenite že pred plačilom are.
Vračilo DDV pri nakupu rabljenega vozila iz EU
Vračilo DDV pri nakupu rabljenega vozila iz EU je zelo odvisno od tega, kdo ste in kako je bilo vozilo prodano. Fizična oseba, ki kupi rabljeno vozilo od zasebnika v drugi državi članici, praviloma DDV ne plača in ga zato ne more zahtevati nazaj. Pri nakupu od trgovca je pogosto uporabljena posebna ureditev za rabljeno blago, kjer DDV ni izkazan ločeno.
Če vam je tuji prodajalec DDV kljub temu obračunal, preverite, ali je bil račun izdan pravilno. Napačno obračunan DDV je treba reševati s prodajalcem, ki mora izdati popravljen račun ali dobropis, in ne z registracijo v Sloveniji.
Za podjetja velja drugo: davčni zavezanci DDV izkažejo v obračunu, kar pomeni, da se lahko ob izpolnjenih pogojih odbije kot vstopni DDV. Pogoji za odbitek so določeni z zakonom in so odvisni od namena uporabe vozila.
Koraki, ki jih priporočamo:
- Preverite status prodajalca in način obračuna DDV na računu.
- Ugotovite, ali je vozilo novo ali rabljeno po merilih FURS.
- Če gre za dvom, pred nakupom vprašajte davčni organ ali svetovalca.
Podrobnosti pogojev lahko preverite pred nakupom.
Tehnični pregled in homologacija po uvozu vozila
Ko so dajatve poravnane, vas čaka še tehnična plat registracije. Vozilo mora ustrezati slovenskim zahtevam, kar potrdi tehnični pregled. Pri vozilih z ES-homologacijo je postopek običajno preprost, saj dokumenti že potrjujejo skladnost.
Koraki so ponavadi naslednji:
- Zberite dokumente o skladnosti, na primer COC, in potrdila o plačilu dajatev.
- Pripeljite vozilo na tehnični pregled pri pooblaščeni organizaciji.
- Pri neevropskih vozilih najprej uredite posamično odobritev in morebitne prilagoditve.
- S potrdilom o uspešnem pregledu in vsemi potrdili odidete na registracijo.
Vozilo brez ustreznih dokumentov ali s pomanjkljivostmi se na pregledu zavrne, kar podaljša postopek. Zato priporočamo, da vozilo pred pregledom pregledate in odpravite očitne napake, kot so svetlobna oprema, pnevmatike in oznake.
Pri uvozu vozil, ki nimajo ES-homologacije, pričakujte več časa in dodatne stroške. Zahtevnejše primere lahko obravnavate pred izbiro vozila.
Kako vam pri uvozu pomagamo mi: izkušnje z DDV, carino in registracijo
Naš pristop je preprost: stranki prihranimo čim več administrativnega dela. Pri uvozu pomagamo z dokumentacijo in vas vodimo skozi postopek. Ker poznamo zaporedje korakov, se izognemo najpogostejšim zamudam, kot je zamujen petnajstdnevni rok.
Strokovna pomoč se najbolj obnese pri uvozu iz tretjih držav in pri zapletenih davčnih primerih, kjer se napaka pokaže šele ob registraciji. Poleg tega iščemo samo po dejanski zalogi, brez izmišljenih zadetkov, zato vnaprej veste, na kaj lahko računate.
Če še ne veste, koliko vaše vozilo vredno, vam ponujamo brezplačno cenitev. Če razmišljate o prodaji, si oglejte tudi komisijsko prodajo, ponudbo vozil na zalogi pa najdete med rabljenimi vozili.
— Avtomobili.si
Kako začeti uvoz z nami: od povpraševanja do registracije
Prve korake lahko naredite še danes. Ponujamo:
- uvoz po naročilu, pri katerem uredimo dokumentacijo in postopke;
- uvoz iz Nemčije z urejenimi carinskimi in davčnimi koraki;
- financiranje z rokom odplačevanja, ki je odvisen od izbrane ponudbe;
- preglednost zaloge in preverjena vozila.
Povpraševanje oddate na naši spletni strani, kjer lahko zahtevate tudi brezplačno cenitev. Pri davčnih in carinskih postopkih vam pomagamo, da je vse urejeno pred obiskom registracije. Napišite nam, katero vozilo iščete, in skupaj pripravimo načrt z jasnim izračunom stroškov.
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
Pogosta vprašanja
Koliko znaša DDV pri uvozu vozila v Sloveniji?
Stopnja DDV v Sloveniji znaša 22 %. Pri uvozu iz tretjih držav se obračuna na carinsko vrednost, carino in DMV skupaj.
Kdaj se vozilo šteje za novo pri DDV?
Vozilo je novo, če je bilo dobavljeno pred potekom šestih mesecev od prve registracije ali če ima manj kot 6.000 prevoženih kilometrov. Dovolj je, da je izpolnjen eden od obeh pogojev.
V kolikšnem roku moram prijaviti vozilo iz EU?
Napoved in prijavo pridobitve je treba vložiti v 15 dneh od pridobitve vozila. Praviloma gre za obrazec DDV-PPS.
Ali lahko vozilo registriram brez potrdila o plačilu davkov?
Ne, brez potrjene odmere DMV in potrdila o plačilu DDV registracijski organ vozila ne sme registrirati. Zato dokumentacijo uredite pred obiskom registracije.
Ali je carinjenje potrebno tudi pri nakupu iz EU?
Ne, carinjenje velja le za uvoz iz tretjih držav. Pri pridobitvi iz EU se vloži prijava in odmerita DDV ter DMV.