DDV pri uvozu vozila: kdaj ga plačate v Sloveniji in kdaj ne
Kdaj pri uvozu vozila v Slovenijo plačate 22 % DDV: rabljeno in novo vozilo iz EU, uvoz izven EU, obrazec DDV-PPS, roki in izračuni.
Ali boste ob uvozu vozila v Sloveniji plačali DDV, je odvisno od treh stvari: ali vozilo prihaja iz države EU ali od drugod, ali se za namene DDV šteje za novo ali rabljeno in kdo vam ga prodaja. Večina zasebnih kupcev, ki kupijo rabljen avto v drugi državi EU, v Sloveniji DDV ne plača več, plača pa davek na motorna vozila (DMV). Pri novem vozilu iz EU in pri vsakem vozilu iz države zunaj EU je drugače: takrat 22-odstotni DDV plačate v Sloveniji. V nadaljevanju razložimo vsak primer, s postopkom, roki in izračuni.
Na kratko
- Rabljeno vozilo iz EU, kupec je fizična oseba: v Sloveniji se odmeri DMV, DDV pa ne. DDV je že vključen v ceno v državi nakupa ali pa ga pri nakupu od zasebnika sploh ni.
- Novo vozilo iz EU (največ 6 mesecev od prve uporabe ali največ 6.000 km): DDV plačate v Sloveniji, pridobitev pa morate prijaviti na obrazcu DDV-PPS v 15 dneh.
- Vozilo iz države zunaj EU: plačate carino, DDV in DMV. Osnova za DDV je carinska vrednost, ki ji prištejete carino in DMV.
- Brez dokazila o plačilu DDV novega vozila iz EU ne morete registrirati.
- Podjetja in s.p., ki so identificirani za DDV, imajo drugačna pravila tudi pri rabljenih vozilih.
Kazalo
- Novo ali rabljeno: meja 6 mesecev in 6.000 km
- Rabljeno vozilo iz države EU
- Novo vozilo iz države EU: DDV plačate v Sloveniji
- Podjetja in s.p.: drugačna pravila pri rabljenih vozilih
- Uvoz iz države zunaj EU: carina, DDV in DMV
- Pregled: kje in kako se plača DDV
- Najpogostejše napake pri DDV ob uvozu
- Naš pogled: DDV preverimo, preden plačate aro
- Uvoz vozila brez davčnih presenečenj
- Pogosta vprašanja
- Viri
Novo ali rabljeno: meja 6 mesecev in 6.000 km
Za DDV ne velja vsakdanji pomen besede »nov«. Davčna zakonodaja ima svojo definicijo in prav ta odloči, ali boste DDV plačali v Sloveniji.
Po pojasnilu Finančne uprave RS se vozilo šteje za novo, če je bilo dobavljeno pred potekom šestih mesecev od prve uporabe ali če z njim ni bilo prevoženih več kot 6.000 kilometrov. Za rabljeno se šteje le, če sta izpolnjena oba pogoja hkrati: dobavljeno je bilo po preteku šestih mesecev in ima več kot 6.000 kilometrov.
Kaj to pomeni v praksi:
- Demo vozilo s 3.000 km, staro eno leto: za DDV je novo, ker ni preseglo 6.000 km.
- Vozilo s 15.000 km, registrirano pred štirimi meseci: za DDV je novo, ker še ni minilo šest mesecev.
- Vozilo s 7.000 km, registrirano pred osmimi meseci: rabljeno.
Pri tem šteje stanje ob pridobitvi vozila, ne ob registraciji v Sloveniji. Upravno sodišče je v sodbi I U 1443/2022-29 poudarilo, da je za obdavčitev bistveno, ali je bilo vozilo pridobljeno, preden je doseglo 6.000 km ali pred potekom šestih mesecev od prve uporabe. Če kupujete skoraj novo vozilo, si zato shranite dokaz o kilometrih in datumu ob prevzemu: kupoprodajno pogodbo, račun in zapisnik o prevzemu.
Rabljeno vozilo iz države EU
To je najpogostejši primer uvoza v Slovenijo. Finančna uprava za fizične osebe navaja, da se ob pridobitvi novega ali rabljenega vozila iz druge države EU odmeri DMV, DDV pa le pri novem vozilu. Za rabljen avto torej slovenskega DDV ne plačate. Kako je DDV urejen v državi nakupa, pa je odvisno od prodajalca.
Trgovec z izkazanim DDV na računu
Trgovec, ki je vozilo kupil z odbitkom DDV, vam izda račun z izkazanim DDV države, v kateri prodaja. Ta DDV je del cene in ga v Sloveniji ne plačate še enkrat. Kot zasebnik ga tudi ne morete dobiti nazaj.
Za podjetja je ta primer drugačen, več o tem spodaj. Če kupujete na podjetje, se s prodajalcem pred plačilom dogovorite, kako bo izdal račun.
Maržno vozilo: DDV od razlike v ceni
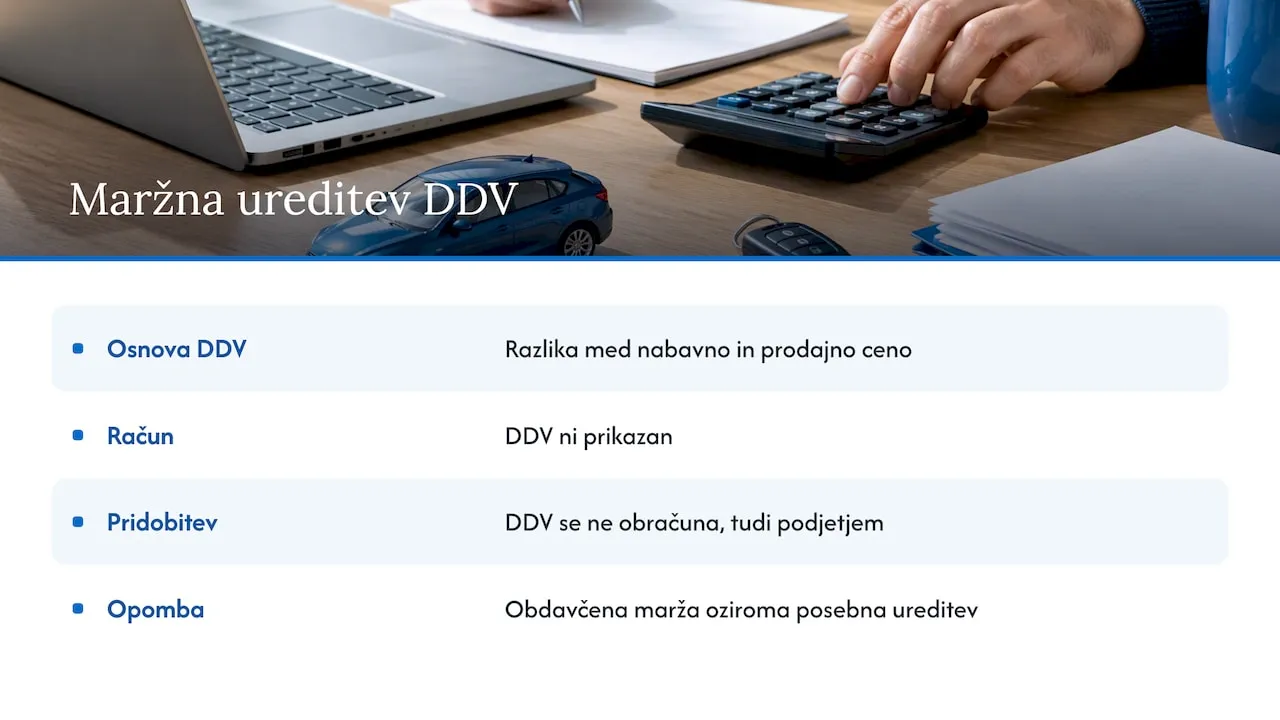
Veliko trgovcev rabljena vozila prodaja po posebni ureditvi za rabljeno blago. DDV obračunajo le od razlike med nabavno in prodajno ceno, na računu pa ga ne prikažejo. Finančna uprava pojasnjuje, da se v tem primeru od pridobitve DDV ne obračuna, in to velja tudi za podjetja.
Na računu takega vozila iščite opombo, da je obdavčena marža oziroma da gre za posebno ureditev za rabljeno blago. Ker pri maržnem vozilu ni dodatne davčne obremenitve, se kupci zanj pogosto odločijo, zato je toliko bolj pomembno, da je vozilo v takem stanju, kot ga oglas opisuje. Neodvisen pregled rabljenega vozila pred nakupom, z diagnostiko, preverbo kilometrov in preizkusno vožnjo, razkrije skrite poškodbe, preden plačate. Kaj preverite sami, smo zbrali v vodiču ogled vozila v tujini.
Nakup od fizične osebe
Zasebnik v drugi državi EU ni davčni zavezanec in DDV-ja ne obračuna. Kupnina je končna, v Sloveniji pa plačate DMV. Pri takem nakupu ni garancije trgovca, zato je preverba zgodovine, servisne knjige in dokumentov še pomembnejša.
Novo vozilo iz države EU: DDV plačate v Sloveniji
Pri novem vozilu velja pravilo namembne države. Evropski potrošniški center Slovenija pojasnjuje, da se pri nakupu novega vozila DDV plača v državi, kjer bo vozilo registrirano, ne v državi nakupa. Ko kupujete v tujini novo vozilo, ki ga boste registrirali v Sloveniji, plačate 22-odstotni slovenski DDV.
Pomembno je tudi, od česa se DDV obračuna. Po pojasnilu Finančne uprave davčna osnova vključuje ceno vozila in odmerjeni DMV. DDV torej plačate tudi od davka na motorna vozila.
Primer izračuna (ponazoritev):
| Postavka | Znesek |
|---|---|
| Cena vozila brez DDV na računu prodajalca | 40.000 € |
| DMV (izmišljen znesek za primer, dejanskega odmeri FURS) | 2.000 € |
| Osnova za DDV | 42.000 € |
| DDV 22 % | 9.240 € |
| Skupaj davki v Sloveniji | 11.240 € |
Pri vašem vozilu bo DMV drugačen, saj je odvisen od vozila, zato izračun vzemite le kot prikaz načina obračuna.
Postopek z obrazcem DDV-PPS
- Kupite vozilo brez tujega DDV. Prodajalec v drugi državi EU vam izda račun, na katerem DDV ni obračunan.
- Prijavite pridobitev v 15 dneh. Fizična oseba, ki ni identificirana za DDV, pridobitev prijavi na obrazcu DDV-PPS prek eDavkov, sama ali prek pooblaščenca, v 15 dneh od pridobitve.
- Počakajte na odmero. DDV pri fizični osebi odmeri davčni organ, ne izračunate ga sami.
- Plačajte DDV in DMV. Zneska poravnate po odločbi.
- Registrirajte vozilo. Pravilnik o DDV določa, da se vozila brez dokazila o plačilu DDV ne sme registrirati. Obrazec DDV-PPS se izpolni v treh izvodih: za vas, za davčni organ in za registracijski organ.
Kaj, če vam prodajalec zaračuna tuji DDV
To se zgodi pogosteje, kot bi pričakovali. Evropski potrošniški center navaja, da potrošnik pri nakupu novega vozila v praksi DDV največkrat plača dvakrat, vendar je upravičen do povračila DDV, ki ga je plačal v državi nakupa. Vračilo pa pomeni dodatne dokumente in čakanje, med katerim je vaš denar vezan.
Nasvet: preden nakažete kupnino za novo vozilo, se s prodajalcem pisno dogovorite, da bo račun izdal brez DDV kot dobavo novega prevoznega sredstva v drugo državo EU. Tako se izognete dvojnemu plačilu in čakanju na vračilo.
Podjetja in s.p.: drugačna pravila pri rabljenih vozilih
Če vozilo kupujete na podjetje ali s.p., ki je identificiran za namene DDV, se pravila pri rabljenih vozilih spremenijo.
- Rabljeno vozilo od zavezanca po splošni ureditvi: prodajalec iz druge države EU izda račun brez DDV, vi pa obračunate slovenski DDV v svojem obračunu. Finančna uprava navaja, da osnovo za DDV sestavljata vrednost vozila in vse pripadajoče dajatve, tudi DMV.
- Prijava na DDV-PPS: po pojasnilu na eDavkih pridobitev rabljenega vozila od prodajalca, identificiranega za DDV v drugi državi članici, prijavi tudi oseba, identificirana za DDV. Enako velja za novo vozilo, ki ni namenjeno nadaljnji prodaji.
- Maržno vozilo: DDV se ob pridobitvi ne obračuna.
- DMV: zavezanec mora v 15 dneh od nastanka obveznosti vložiti napoved za odmero DMV. Vozila, ki ni vpisano v evidenco davčnega organa, ni dovoljeno registrirati.
Ali lahko DDV pri osebnem avtomobilu podjetja tudi odbijete, je odvisno od namena uporabe in je ločeno vprašanje. Preden vozilo kupite na podjetje, se o tem posvetujte s svojim računovodjo.
Uvoz iz države zunaj EU: carina, DDV in DMV
Za vozila iz Švice, Velike Britanije, Srbije, Bosne in Hercegovine, ZDA ali drugih držav zunaj EU gre za pravi uvoz. Finančna uprava navaja, da pri uvozu novih ali rabljenih osebnih vozil iz tretje države plačate carino, DDV in DMV. Pri tem uvozu ni razlike med novim in rabljenim vozilom: DDV plačate v vsakem primeru.
Davčne osnove se nalagajo druga na drugo:
- Carinska vrednost: nabavna cena vozila in vsi posredni stroški, ki nastanejo zunaj carinskega območja EU in so vezani na uvoz, na primer prevoz do meje EU in zavarovanje.
- Carina: obračuna se od carinske vrednosti po stopnji iz carinske tarife.
- DDV: osnova je carinska vrednost, ki ji prištejete carino in DMV. Stopnja DDV je 22 %.
Primer izračuna (ponazoritev):
| Postavka | Znesek |
|---|---|
| Nakupna cena vozila | 30.000 € |
| Prevoz do meje EU | 800 € |
| Carinska vrednost | 30.800 € |
| Carina (predpostavka 10 %) | 3.080 € |
| DMV (izmišljen znesek za primer) | 1.500 € |
| Osnova za DDV | 35.380 € |
| DDV 22 % | 7.783,60 € |
| Skupaj dajatve | 12.363,60 € |
Stopnjo carine za svoje vozilo preverite pri carinskem organu, saj je odvisna od tarifne oznake in izvora vozila. Primer pokaže, zakaj je vozilo iz tretje države pogosto bistveno dražje, kot kaže oglas: DDV se obračuna tudi od carine in DMV.
Pred nakupom v tretji državi prodajalca vprašajte, ali je v ceni zajet tamkajšnji davek in ali vam izda izvozni račun. Tako veste, od katerega zneska se bo računala carinska vrednost.
Pregled: kje in kako se plača DDV
| Primer | DDV v Sloveniji | Kaj še plačate | Prijava |
|---|---|---|---|
| Rabljeno iz EU, od trgovca z izkazanim DDV, kupec fizična oseba | Ne | DMV | Odmera DMV |
| Rabljeno iz EU, maržno vozilo | Ne | DMV | Odmera DMV |
| Rabljeno iz EU, od zasebnika | Ne | DMV | Odmera DMV |
| Rabljeno iz EU, kupec zavezanec, prodajalec po splošni ureditvi | Da, 22 % v obračunu DDV | DMV | DDV-PPS, odmera DMV |
| Novo iz EU (do 6 mesecev ali do 6.000 km) | Da, 22 % | DMV | DDV-PPS v 15 dneh |
| Novo ali rabljeno iz države zunaj EU | Da, 22 % ob uvozu | Carina, DMV | Carinska deklaracija |
Vsi primeri imajo eno skupno točko: vozila ne morete registrirati, dokler davčne obveznosti niso urejene.
Najpogostejše napake pri DDV ob uvozu
- Napačna ocena »novega« vozila. Demo ali predstavitveno vozilo z nizko kilometrino je za DDV pogosto novo, tudi če je staro več kot leto.
- Plačilo s tujim DDV pri novem vozilu. Nato sledi dolgo čakanje na vračilo.
- Zamujen rok 15 dni. Rok za DDV-PPS teče od pridobitve, ne od prihoda vozila v Slovenijo.
- Nakup na podjetje brez preverbe računa. Maržno vozilo in vozilo po splošni ureditvi imata za podjetje povsem drugačne posledice.
- Pozabljena carina in DMV v osnovi za DDV pri vozilih iz tretjih držav.
- Račun brez podatkov, ki jih FURS potrebuje. Kilometri, datum prve registracije, številka šasije in način obdavčitve morajo biti jasno navedeni.
Naš pogled: DDV preverimo, preden plačate aro
Pri uvozu vozil vidimo, da se večina davčnih presenečenj zgodi še pred nakupom: kupec plača vozilo, nato pa ugotovi, da je za DDV novo ali da je račun izdan na napačen način. Zato pri vsakem vozilu, ki ga uvažamo, najprej preverimo, kako je obdavčeno, kakšne kilometre in datum prve uporabe ima ter kakšen račun bo prodajalec izdal.
Iščemo le po dejanski zalogi, brez izmišljenih zadetkov, zato poznamo tudi način obdavčitve konkretnega vozila, ne le oglasa. Pri uvozu plačate le aro, preostanek pa šele po ogledu vozila v živo. Tako imate čas, da se prepričate o stanju vozila in o tem, da so dokumenti v redu.
Naša izkušnja je preprosta: DDV pri uvozu ni zapleten, če ga preverite pred plačilom. Če ga preverite po plačilu, je lahko drag.
Avtomobili.si
Uvoz vozila brez davčnih presenečenj
Če želite vozilo iz tujine, ne da bi se sami ukvarjali z DDV, DMV, homologacijo in registracijo, za vas poskrbimo od začetka do konca. Pri uvozu vozila po naročilu poiščemo vozilo na realni zalogi, preverimo njegovo zgodovino in način obdavčitve ter uredimo vso dokumentacijo. Če vas zanima vozilo z nemškega trga, si oglejte naš uvoz avtomobila iz Nemčije na ključ.
Nakup lahko razdelite s financiranjem do 96 mesecev, plačate pa lahko tudi v kriptovalutah. Na podlagi več kot 333 mnenj imamo povprečno oceno 4,9/5. Povejte nam, kakšno vozilo iščete, in pripravili vam bomo pregled vseh stroškov.
Pogosta vprašanja
Ali moram pri rabljenem avtu iz Nemčije plačati DDV v Sloveniji?
Če ste fizična oseba in je vozilo za DDV rabljeno, slovenskega DDV ne plačate. Plačate DMV, DDV pa je že zajet v ceni v Nemčiji ali ga ni, če kupite od zasebnika. Drugače je, če kupujete na podjetje, identificirano za DDV, od prodajalca po splošni ureditvi.
Kdaj se vozilo za DDV šteje za novo?
Ko od prve uporabe ni minilo šest mesecev ali ko ima največ 6.000 prevoženih kilometrov. Dovolj je, da je izpolnjen en pogoj. Za rabljeno vozilo morata biti izpolnjena oba: več kot šest mesecev in več kot 6.000 km.
V kakšnem roku moram prijaviti novo vozilo iz EU?
V 15 dneh od pridobitve, na obrazcu DDV-PPS prek eDavkov. DDV vam nato odmeri finančna uprava. Brez dokazila o plačilu vozila ne morete registrirati.
Ali se DDV obračuna tudi od DMV?
Da. Pri novem vozilu iz EU osnova za DDV vključuje ceno vozila in DMV. Pri uvozu iz države zunaj EU osnovo sestavljajo carinska vrednost, carina in DMV.
Kaj, če sem pri novem vozilu DDV plačal v tujini?
Do povračila DDV, plačanega v državi nakupa, ste upravičeni, saj DDV za novo vozilo pripada Sloveniji. Za vračilo boste potrebovali dokaz, da je bilo vozilo pripeljano in obdavčeno v Sloveniji. Da do tega ne pride, se pred plačilom dogovorite za račun brez DDV.
Viri
- FURS: Nakup novega ali rabljenega vozila v Sloveniji ali v drugi državi članici EU
- FURS: Purchase of a new or used vehicle in Slovenia or other EU Member States
- FURS: Nakup rabljenih prevoznih sredstev v EU
- FURS: Uvoz avtomobila iz tretjih držav
- eDavki: Pridobitev prevoznega sredstva iz druge države članice
- Evropski potrošniški center Slovenija: Nakup vozila v tujini in plačilo DDV
- Pravilnik o izvajanju ZDDV-1, 24. člen
- Upravno sodišče RS: sodba I U 1443/2022-29