Prodaja avta podjetju in DDV: kdaj se obračuna in kdaj ne
Kdaj pri prodaji avta podjetju obračunate 22 % DDV, kdaj velja oprostitev po 44. členu ZDDV-1 in kaj zapisati na račun. S primeri izračuna.
Ali je treba pri prodaji avta podjetju obračunati DDV, ne določa kupec, ampak prodajalec: ali je davčni zavezanec, identificiran za DDV, in kako je bil DDV obravnavan, ko je vozilo kupil. Fizična oseba DDV ne obračuna. Podjetje ali s.p. pa obračuna polnih 22 %, uporabi oprostitev ali obračuna DDV le od razlike v ceni. Spodaj so vsi pogosti primeri, klavzule za račun in izračuni na konkretnih številkah.
Na kratko
- Fizična oseba, ki ni zavezanec za DDV, pri prodaji avta podjetju DDV ne obračuna.
- Zavezanec, ki je imel ob nakupu pravico do odbitka DDV, ob prodaji obračuna 22 % DDV od celotne prodajne cene.
- Službeno osebno vozilo, pri katerem je bil DDV na nabavnem računu, a ga po 66. členu ZDDV-1 ni bilo dovoljeno odbiti, se proda brez DDV po 3. točki 44. člena ZDDV-1.
- Vozilo, kupljeno brez izkazanega DDV (od fizične osebe ali po posebni ureditvi), oprostitve praviloma ne dobi: ob prodaji se obračuna DDV od celotne cene.
- Preprodajalci vozil lahko uporabijo obdavčitev razlike v ceni, pri kateri DDV na računu ni izkazan ločeno.
Kazalo
- Odloča status prodajalca, ne kupca
- Pregled primerov v eni tabeli
- Primeri po vrsti prodajalca
- Kaj mora pisati na računu
- Izračuni na konkretnih številkah
- Kaj preveri podjetje, ki avto kupuje
- Naš pogled: najprej nabavni račun, potem cena
- Prodajate službeni avto?
- Pogosta vprašanja
- Viri
Odloča status prodajalca, ne kupca
Zakon o DDV obdavčuje dobavo blaga, ki jo davčni zavezanec opravi v okviru svoje ekonomske dejavnosti za plačilo. Avto je pri tem blago kot vsako drugo. Da je kupec podjetje, spremeni le to, ali bo lahko DDV z vašega računa odbil, ne pa tega, ali ga morate obračunati.
Pri vsaki prodaji zato odgovorite na tri vprašanja:
- Ali je prodajalec identificiran za DDV? Če ni, DDV ne obračuna.
- Ali je bil ob nakupu vozila DDV obračunan in izkazan na računu? Pomembno je, kaj točno piše na nabavnem računu.
- Ali je imel prodajalec pravico do odbitka tega DDV? Od tega je odvisno, ali se prodaja obdavči ali je oproščena.
Tretje vprašanje je pri osebnih avtomobilih ključno. Po 66. členu ZDDV-1 odbitek DDV pri osebnih avtomobilih in motornih kolesih ni dovoljen, razen pri vozilih za prevoz potnikov ali blaga, za najem oziroma zakup, za nadaljnjo prodajo, za avtošole, za določene linijske prevoze in za prevoz pokojnikov. Večina podjetij službenega osebnega avta torej ob nakupu ni smela odbiti DDV, kar ob prodaji odpre pot do oprostitve.
Pregled primerov v eni tabeli
| Kdo prodaja | Kako je bilo vozilo kupljeno | DDV ob prodaji podjetju | Kaj je na računu |
|---|---|---|---|
| Fizična oseba, ni zavezanec | Kakorkoli | Se ne obračuna | Kupoprodajna pogodba, brez DDV |
| Zavezanec s pravico do odbitka (npr. vozilo za najem, avtošola, tovorno vozilo) | Z DDV, ki je bil odbit | 22 % od celotne cene | DDV izkazan ločeno |
| Zavezanec, osebni avto brez pravice do odbitka | DDV izkazan, a ni bil odbit | Oproščeno | Sklic na 3. točko 44. člena ZDDV-1 |
| Zavezanec, vozilo kupljeno brez izkazanega DDV | Od fizične osebe ali po posebni ureditvi | 22 % od celotne cene | DDV izkazan ločeno |
| Zavezanec, električni avto s pravico do odbitka po 66.b členu | Nabavna vrednost do 80.000 € | 22 % od celotne cene | DDV izkazan ločeno |
| Obdavčljivi preprodajalec vozil | Brez odbitka DDV, rabljeno vozilo | DDV od razlike v ceni | DDV ni izkazan ločeno |
Tabela je izhodišče. Pri vsakem vozilu odloča celotna zgodovina prometov z njim, zato spodaj razložimo vsak primer posebej.
Primeri po vrsti prodajalca
Fizična oseba proda avto podjetju
Najpreprostejši primer. Fizična oseba, ki ni davčni zavezanec, pri prodaji rabljenega vozila DDV ne obračuna. Podjetje kupi vozilo s kupoprodajno pogodbo in vstopnega DDV nima kaj odbiti.
Za podjetje kupca je to pomembno pozneje: ko bo ta avto prodajalo naprej, ne bo imelo nabavnega računa z izkazanim DDV. To vodi v primer, ki ga opisujemo v nadaljevanju in ki pogosto preseneti.
Zavezanec, ki je ob nakupu odbil DDV
Če je podjetje ali s.p. vozilo kupilo z DDV in ga je smelo odbiti, ob prodaji obračuna DDV po splošni stopnji 22 %. To velja za vozila iz izjem 66. člena, na primer za vozila za najem, za avtošole ali za prevoz blaga. FURS v svojih pojasnilih navaja, da zavezanec, ki je vozilo kupil od drugega zavezanca s pravico do odbitka, na računu obračuna 22-odstotni DDV.
Kupec, ki je identificiran za DDV, ta DDV lahko odbije le, če ima pravico do odbitka sam. Pri osebnem avtu, ki ga bo uporabljal kot službeni avto, je praviloma nima.
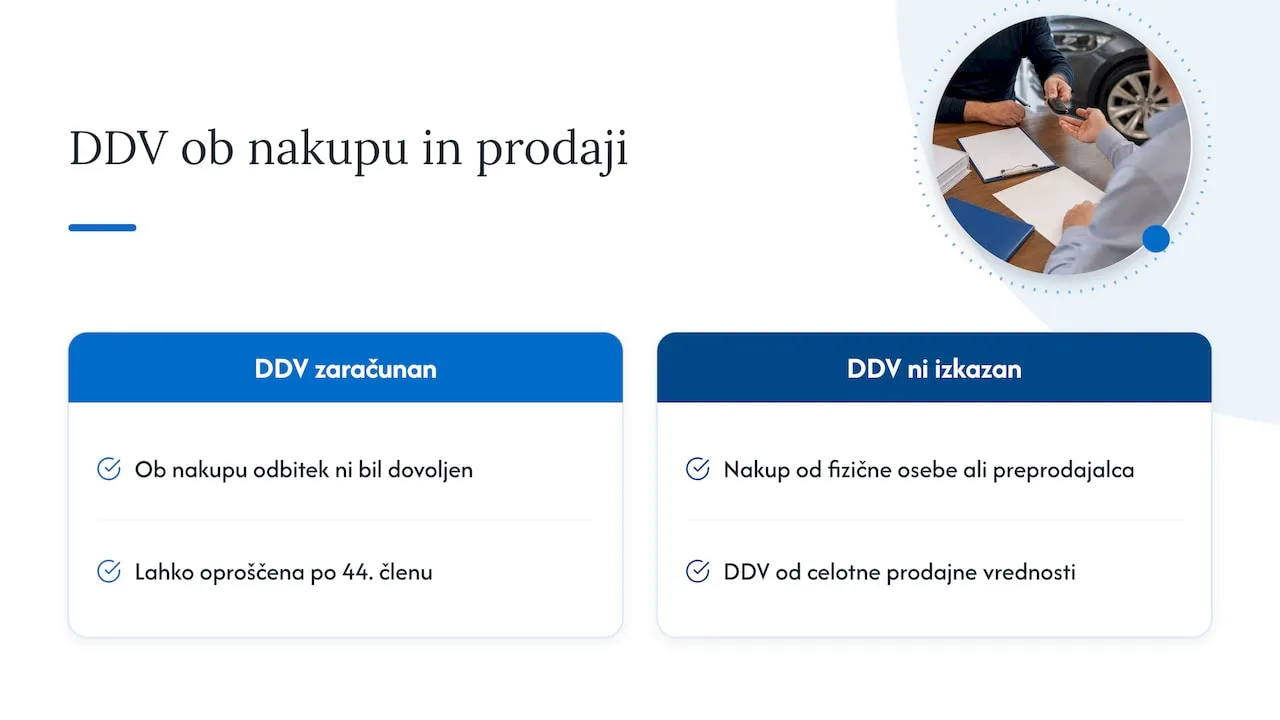
Službeni osebni avto brez odbitka: oprostitev po 44. členu
To je najpogostejši primer pri prodaji službenega avta. Če podjetje ob nakupu osebnega vozila ni imelo pravice do odbitka vstopnega DDV, lahko pri prodaji uporabi oprostitev po 3. točki 44. člena ZDDV-1, na računu pa navede, da DDV ni obračunan po tej določbi.
Pogoj je, da je bil DDV ob nabavi dejansko obračunan in izkazan na računu, le odbiti ga podjetje ni smelo. Logika je preprosta: DDV je bil ob nakupu že plačan in ostal je strošek podjetja, zato se ob prodaji ne obračuna znova.
Takšno prodajo prodajalec vpiše v obrazec DDV-O v polje 15.
Past: vozilo, kupljeno brez izkazanega DDV
Tu se zgodi največ napak. Oprostitev po 44. členu velja za vozila, pri katerih je bil DDV ob nakupu zaračunan, a ga ni bilo dovoljeno odbiti. Ne velja pa za vozila, pri katerih DDV sploh ni bil izkazan, ker je bil avto kupljen od fizične osebe ali od preprodajalca po posebni ureditvi za rabljeno blago.
V takem primeru mora zavezanec po pojasnilih računovodske stroke ob prodaji obračunati DDV od celotne prodajne vrednosti, oprostitve ne sme uporabiti. Velja tudi obratno: napačno je, če zavezanec DDV obračuna »za vsak primer«, čeprav bi moral uporabiti oprostitev.
Praktično to pomeni: preden se s kupcem dogovorite za ceno, poiščite nabavni račun vozila in preverite, ali je na njem DDV izkazan ločeno.
Električni avto in 66.b člen
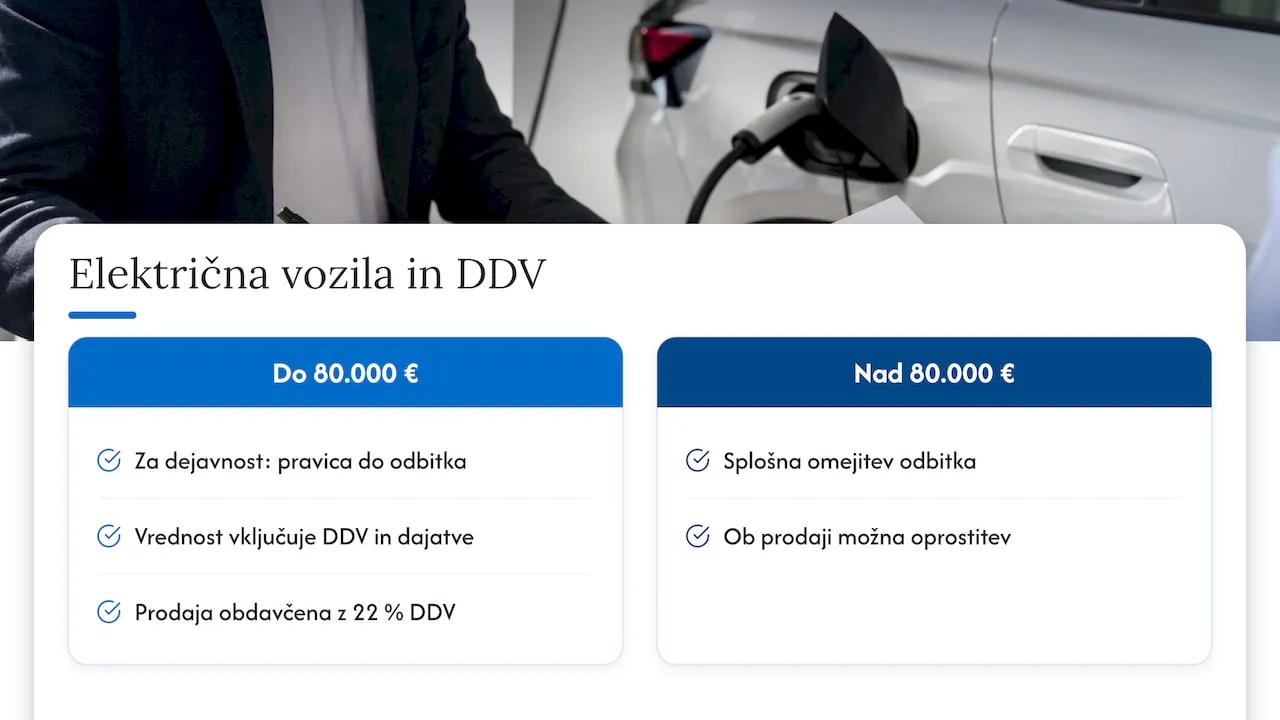
Električna osebna vozila imajo posebno pravilo. Po 66.b členu ZDDV-1 imajo zavezanci pravico do odbitka vstopnega DDV pri nabavi električnih osebnih vozil za opravljanje dejavnosti, če nabavna vrednost vozila ne presega 80.000 € z vključenim DDV in drugimi dajatvami.
Posledica za prodajo: če je podjetje imelo pravico do odbitka, je prodaja obdavčena z 22 % DDV, tudi če pravice ni izkoristilo. Oprostitev po 44. členu v tem primeru ni na voljo. Pri električnem vozilu z nabavno vrednostjo nad 80.000 € pa velja splošna omejitev odbitka in s tem tudi možnost oprostitve ob prodaji.
Delni odbitek DDV
Če je zavezanec ob nakupu DDV odbil le v deležu, ker opravlja tudi oproščeno dejavnost, sme ob prodaji neodbiti DDV poračunati po 69. in 70. členu ZDDV-1. Ta primer je zahtevnejši in ga uredite skupaj s svojim računovodjem.
Preprodajalec vozil in razlika v ceni
Za trgovce z rabljenimi vozili velja posebna ureditev, po kateri se obdavči razlika v ceni, ki jo doseže obdavčljivi preprodajalec. Pri tej ureditvi preprodajalec DDV obračuna od razlike v ceni, vendar ga ne prikaže ločeno na računu.
Za podjetje, ki tak avto kupi, to pomeni dvoje: DDV z računa ne more odbiti, ker ni izkazan, ob morebitni poznejši prodaji tega avta pa se znajde v primeru iz razdelka o pasti zgoraj.
Kaj mora pisati na računu
Davčni zavezanec mora ob prodaji vozila izdati račun. Glede na primer vsebuje:
- Obdavčena prodaja: davčno osnovo, stopnjo 22 %, znesek DDV in identifikacijsko številko za DDV kupca, če jo ima.
- Oproščena prodaja službenega avta: navedbo, da DDV ni obračunan po 3. točki 44. člena ZDDV-1.
- Posebna ureditev pri preprodajalcu: sklic na posebno ureditev za rabljeno blago, brez ločeno izkazanega DDV.
- Prodaja fizične osebe: kupoprodajno pogodbo s podatki o vozilu (številka šasije, prevoženi kilometri, datum prve registracije) in o obeh strankah.
Pri prometu rabljenih vozil v Sloveniji se DDV in davek na motorna vozila (DMV) med seboj izključujeta. Kadar je prodaja oproščena DDV, je v pregledu računovodskih klavzul navedeno, da DMV plača kupec. Podjetje kupec naj ta strošek upošteva že pri pogajanju o ceni.
Izračuni na konkretnih številkah
Spodnji primeri so ilustrativni in prikazujejo, kako se znesek na računu spremeni glede na primer.
Primer 1: obdavčena prodaja. Podjetje, ki je avto za najem kupilo z odbitkom DDV, ga proda za 20.000 € brez DDV.
- Davčna osnova: 20.000,00 €
- DDV 22 %: 4.400,00 €
- Skupaj za plačilo: 24.400,00 €
Primer 2: oproščena prodaja. Podjetje proda službeni osebni avto, pri katerem ob nakupu ni imelo pravice do odbitka, za 15.000 €. DDV se ne obračuna, kupec plača 15.000,00 €.
Primer 3: razlika v ceni pri preprodajalcu. Preprodajalec kupi rabljen avto za 18.000 € in ga proda za 21.000 €. Razlika 3.000 € vsebuje DDV.
- DDV: 3.000 × 22 / 122 = 540,98 €
- Davčna osnova: 2.459,02 €
- Na računu kupec vidi le ceno 21.000,00 €
Primer 4: past pri vozilu brez izkazanega DDV. S.p., identificiran za DDV, je avto kupil od fizične osebe za 10.000 €. Čez dve leti se s podjetjem dogovori za ceno 9.000 €, ne da bi omenil DDV. Če je 9.000 € končna cena z DDV, prodajalcu ostane le 7.377,05 €, saj mora obračunati 1.622,95 € DDV.
Iz zadnjega primera sledi najpomembnejši nasvet: v ponudbi in pogodbi vedno zapišite, ali je cena z DDV ali brez njega.
Kaj preveri podjetje, ki avto kupuje
Če ste na strani kupca, pred plačilom preverite:
- Status prodajalca. Ali je identificiran za DDV in kaj bo napisal na račun.
- Pravilno klavzulo. Če je prodaja oproščena, mora biti na računu sklic na 3. točko 44. člena. Če je DDV izkazan, ga boste lahko odbili le, če imate pravico do odbitka sami.
- Lastno pravico do odbitka. Omejitev iz 66. člena velja tudi za vas. Za službeni osebni avto DDV praviloma ne boste mogli odbiti, za vozilo za najem ali za prevoz blaga pa ga lahko.
- DMV. Pri prodaji brez DDV upoštevajte, da lahko DMV plačate vi.
- Stanje in zgodovino vozila. Servisna knjiga, prevoženi kilometri in morebitne poškodbe vplivajo na ceno bolj kot davčna klavzula.
Če avto kupujete v drugi državi EU, veljajo drugačna pravila. Za namene DDV je rabljeno prevozno sredstvo kopensko motorno vozilo, dobavljeno po šestih mesecih od prve uporabe in z več kot 6.000 prevoženimi km. Več o tem v našem vodniku uvoz vozila in DDV.
Naš pogled: najprej nabavni račun, potem cena
Pri odkupu in komisijski prodaji vozil vidimo, da se večina nesporazumov pri prodaji službenih avtov ne začne pri vrednosti avta, ampak pri DDV. Podjetje ali s.p. pove ceno, ne pove pa, ali je z DDV ali brez njega. Kupec računa na eno, prodajalec na drugo.
Zato svetujemo, da pred vsako prodajo službenega vozila pripravite tri stvari:
- nabavni račun vozila, na katerem se vidi, ali je bil DDV izkazan;
- podatek, ali ste DDV ob nakupu odbili (to vam pove računovodja);
- jasno zapisano ceno z navedbo »z DDV« ali »brez DDV«.
S temi podatki je dogovor hiter in pošten za obe strani. Transparentnost je za nas osnova poslovanja: pri iskanju vozil prikazujemo le dejansko zalogo, pri prodaji pa želimo, da stranka vnaprej ve, koliko bo dejansko prejela. Davčno presojo za vaše podjetje naj vedno potrdi vaš računovodja ali davčni svetovalec, mi pa poskrbimo za vse ostalo pri prodaji in dokumentaciji vozila.
Avtomobili.si
Prodajate službeni avto?
Če želite službeno ali zasebno vozilo prodati hitro in brez iskanja kupca, vam ponudimo odkup vozila s takojšnjim plačilom. Če želite doseči višjo ceno in imate nekaj časa, izberite komisijsko prodajo vozila: avto prodamo namesto vas.
Začnete lahko z brezplačno cenitvijo vozila. Poskrbimo za vso dokumentacijo in postopke, na podlagi več kot 333 mnenj pa imamo povprečno oceno 4,9/5. Če hkrati iščete novo vozilo, si oglejte preverjena rabljena vozila na zalogi ali nam povejte, kaj iščete, in ga uvozimo po naročilu, s financiranjem do 96 mesecev.
Pogosta vprašanja
Ali mora s.p. pri prodaji avta podjetju obračunati DDV?
Če s.p. ni identificiran za DDV, DDV ne obračuna. Če je identificiran, je odvisno od nakupa: ob pravici do odbitka obračuna 22 %, pri osebnem avtu, kjer je bil DDV izkazan, a ga ni smel odbiti, uporabi oprostitev po 3. točki 44. člena ZDDV-1. Če DDV ob nakupu sploh ni bil izkazan, ga praviloma obračuna od celotne cene.
Ali lahko podjetje odbije DDV, če kupi rabljen osebni avto?
Le če ga uporablja za eno od dejavnosti iz izjem 66. člena ZDDV-1, na primer za najem, avtošolo, prevoz potnikov ali nadaljnjo prodajo. Za običajen službeni osebni avto odbitek ni dovoljen, pri električnih avtomobilih z nabavno vrednostjo do 80.000 € pa velja izjema po 66.b členu.
Zakaj na računu trgovca z rabljenimi avtomobili ni DDV?
Ker trgovec verjetno uporablja posebno ureditev za rabljeno blago. DDV obračuna le od svoje razlike v ceni in ga na računu ne prikaže ločeno. Kupec takega DDV ne more odbiti.
Kaj se zgodi, če na račun napačno zapišem DDV ali oprostitev?
Napačen račun je treba popraviti, saj vpliva na vaš obračun DDV in na kupčev odbitek. Narobe je tudi obračunati DDV »za vsak primer«, kadar velja oprostitev. Če niste prepričani, pred izdajo računa preverite nabavni račun in se posvetujte z računovodjo.
Viri
- Zakon o davku na dodano vrednost (ZDDV-1), PISRS
- 66. člen ZDDV-1, Računovodstvo.net
- 102. člen ZDDV-1, Računovodstvo.net
- Prodaja službenega vozila in 3. točka 44. člena ZDDV-1, GZS
- Davek na motorna vozila, vprašanja in odgovori, 2. izdaja, FURS
- Davek na motorna vozila, vprašanja in odgovori, 1. izdaja, FURS
- Nakup rabljenih prevoznih sredstev v EU, FURS
- Obračun DDV ob prodaji vozila, Pristar
- DDV in motorna vozila, Dashöfer
- Prodaja osebnega vozila brez DDV in obrazec DDV-O, Računovodstvo.net
- DDV klavzule pri prodaji rabljenih vozil, Računovodstvo.net